
Qué es un presupuesto personal y cómo hacerlo en 5 pasos
Llega el día 20 y te preguntas a dónde se ha ido el sueldo. No has hecho ninguna locura, pero entre el alquiler, la compra, un par de cenas, las suscripciones y algún imprevisto, la cuenta está más vacía de lo que esperabas. Es una situación muy común y casi siempre tiene la misma causa: no hay un plan para el dinero antes de gastarlo.
Ese plan es el presupuesto. En esta guía te explicamos qué es un presupuesto personal, para qué sirve, cómo hacerlo en 5 pasos con un ejemplo real, qué métodos funcionan mejor (como la regla 50/30/20), qué herramientas puedes usar y qué errores hacen que la mayoría de presupuestos se abandonen al segundo mes.
¿Qué es un presupuesto personal?
Un presupuesto personal es un plan que estima cuánto dinero vas a ingresar y cuánto vas a gastar durante un periodo de tiempo, normalmente un mes. Su objetivo no es prohibirte nada, sino decidir de antemano a qué destinas cada euro para que el dinero vaya a lo que de verdad te importa: pagar tus gastos, ahorrar, protegerte ante imprevistos y cumplir tus objetivos.
Conviene distinguirlo de llevar las cuentas. Llevar las cuentas es mirar hacia atrás: apuntar en qué te has gastado el dinero. El presupuesto mira hacia delante: decide cuánto vas a gastar en cada cosa antes de que empiece el mes. Lo ideal es combinar ambas cosas: planificar y luego comprobar si has cumplido el plan.
¿Para qué sirve hacer un presupuesto?
- Saber a dónde va tu dinero: muchos gastos pequeños y repetidos pasan desapercibidos hasta que los sumas.
- Llegar a fin de mes con margen: al planificar, los gastos dejan de sorprenderte.
- Ahorrar de forma constante: el ahorro deja de ser «lo que sobra» y pasa a ser una partida fija.
- Crear un fondo de emergencia: un colchón para imprevistos que evita recurrir a préstamos caros.
- Cumplir objetivos concretos: un viaje, la entrada de un piso, cambiar de coche o empezar a invertir.
- Reducir el estrés: saber que tienes el mes bajo control da mucha tranquilidad.
Los conceptos básicos: ingresos y tipos de gastos
Antes de empezar, conviene tener claras cuatro categorías:
- Ingresos netos: lo que realmente llega a tu cuenta después de impuestos y cotizaciones (no el sueldo bruto).
- Gastos fijos: se repiten cada mes con un importe igual o muy parecido, como el alquiler o la hipoteca, los seguros, el móvil, internet o las suscripciones.
- Gastos variables: cambian de un mes a otro y dependen más de tus decisiones, como la compra, el ocio, la ropa, la gasolina o las comidas fuera.
- Gastos ocasionales o anuales: no son mensuales pero llegan seguro, como el seguro del coche, el IBI, la ITV, los regalos de Navidad, la vuelta al cole o las vacaciones. Son los que más presupuestos rompen, porque se olvidan.
El truco para los gastos ocasionales es prorratearlos: suma lo que te cuestan al año y divídelo entre 12. Si entre seguro del coche, regalos y vacaciones gastas 1.800 € al año, reserva 150 € cada mes para ellos. Cuando llegue el gasto, el dinero ya estará ahí.
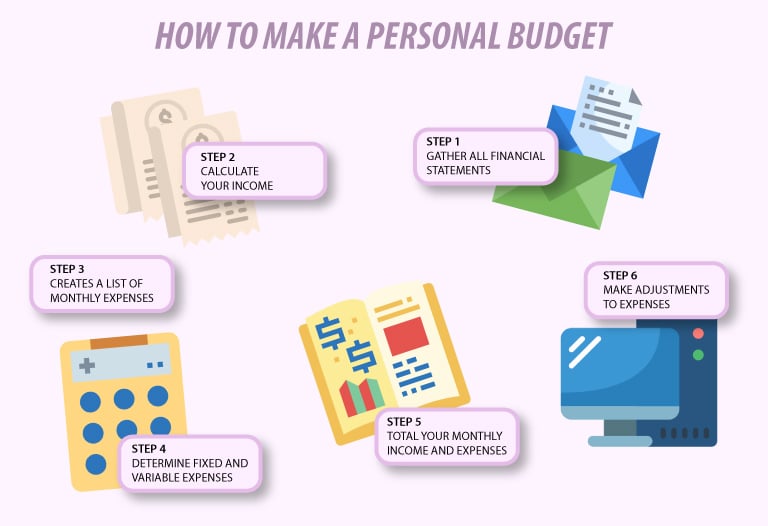
Cómo hacer un presupuesto en 5 pasos
Paso 1: calcula tu ingreso neto mensual
Apunta todo lo que entra en tu cuenta cada mes: nómina, ingresos extra, alquileres que cobres o ayudas. Usa siempre cifras netas.
Dos situaciones habituales en España requieren un pequeño ajuste:
- Si cobras 14 pagas: las pagas extra de verano y Navidad no son dinero «extra» para gastar, sino parte de tu sueldo anual. Lo más prudente es presupuestar con tu nómina mensual normal y usar las pagas extra para los gastos anuales, el ahorro o el fondo de emergencia.
- Si eres autónomo o tus ingresos varían: calcula la media de los últimos 12 meses y, mejor aún, presupuesta con una cifra algo inferior a esa media. Recuerda apartar en una cuenta separada lo que tendrás que pagar de IVA e IRPF en las declaraciones trimestrales, porque ese dinero no es tuyo.
Paso 2: revisa tus gastos de los últimos meses
No te fíes de la memoria: abre los extractos de tu banco y tus tarjetas de los últimos tres meses y clasifica cada gasto en fijos, variables y ocasionales. Agrúpalos en categorías sencillas (vivienda, suministros, alimentación, transporte, ocio, suscripciones, salud, ropa, otros). Este paso suele dar sorpresas: suscripciones olvidadas, comisiones bancarias o pequeñas compras que, sumadas, son una cantidad importante.
Paso 3: resta gastos a ingresos
Con los números delante, haz la cuenta: ingresos netos menos gastos totales (fijos, variables y la parte mensual de los ocasionales). Pueden pasar dos cosas:
- Te sobra dinero: perfecto, ahora toca decidir a qué lo destinas (ahorro, fondo de emergencia, objetivos) en lugar de dejar que se diluya.
- Te falta dinero o vas muy justo: estás gastando más de lo que ingresas o sin margen para imprevistos. Es la señal para pasar al paso 4 con decisión.
Paso 4: ajusta y asigna cada euro
Empieza por los gastos variables, que son los más fáciles de modificar: fija un límite mensual para cada categoría. Después revisa los fijos, que a menudo esconden ahorros importantes sin renunciar a nada: comparar seguros, cambiar de tarifa de luz o de móvil, eliminar suscripciones que no usas o evitar comisiones bancarias.
Y aplica una regla clave: págate a ti primero. En vez de ahorrar lo que sobre a fin de mes, programa una transferencia automática a tu cuenta de ahorro el mismo día que cobras. Lo que no ves en la cuenta corriente, no te lo gastas.
Paso 5: revisa y ajusta cada mes
Un presupuesto no se hace una vez y se olvida. Al final de cada mes, compara lo que habías previsto con lo que realmente has gastado. Si una categoría se pasa siempre, quizá el límite no era realista; si otra sobra, puedes mover ese dinero al ahorro. Los primeros tres meses son de ajuste: es normal que no salga perfecto, lo importante es mantener el hábito.
Un ejemplo práctico de presupuesto mensual
Imagina a Laura, que vive en alquiler en una ciudad española y cobra 1.800 € netos al mes en 12 pagas. Tras revisar sus extractos, su presupuesto queda así:
| Partida | Tipo | Importe mensual |
|---|---|---|
| Alquiler | Fijo | 750 € |
| Luz, agua y gas | Fijo | 120 € |
| Móvil e internet | Fijo | 45 € |
| Transporte público | Fijo | 50 € |
| Seguros | Fijo | 30 € |
| Suscripciones | Fijo | 25 € |
| Supermercado | Variable | 300 € |
| Ocio y comidas fuera | Variable | 150 € |
| Ropa y otros | Variable | 80 € |
| Gastos anuales prorrateados (regalos, viajes) | Ocasional | 50 € |
| Total gastos | 1.600 € | |
| Margen para ahorro | 200 € |
Laura ahorra un 11 % de su sueldo. Si quiere llegar al 20 %, tiene margen: revisando la tarifa de luz y el móvil puede ahorrar unos 30 €, cancelar una suscripción que no usa le libera 10 €, y bajar ocio y ropa en 60 € la deja cerca de los 300 € al mes. No es magia, son decisiones concretas que solo se ven cuando los números están por escrito.
Métodos para organizar tu presupuesto
No hay un método único. Estos son los más utilizados; elige el que mejor encaje contigo:
La regla 50/30/20
Divide tus ingresos netos en tres bloques: 50 % para necesidades (vivienda, suministros, comida, transporte), 30 % para deseos (ocio, caprichos, viajes) y 20 % para ahorro o pago de deudas. Es fácil de recordar y sirve como punto de partida. Eso sí, en muchas ciudades españolas el alquiler por sí solo supera el 30 % o el 40 % del sueldo, así que no te agobies si no encaja: adáptala, por ejemplo a 60/20/20, y lo importante es que el bloque de ahorro no desaparezca.
Presupuesto base cero
Asignas una función a cada euro hasta que ingresos menos gastos y ahorro dé exactamente cero. No significa gastarlo todo, sino que nada queda sin decidir. Es el método más preciso, pero también el que más tiempo exige.
El método de los sobres
Tradicionalmente se metía el dinero en efectivo de cada categoría en un sobre y, cuando el sobre se vaciaba, se acababa el gasto en esa partida. Hoy se puede hacer en digital con cuentas o tarjetas separadas para cada categoría. Funciona muy bien para controlar los gastos variables.
Págate a ti primero
El más sencillo: decides un porcentaje de ahorro, lo apartas automáticamente al cobrar y gastas con libertad el resto. Es ideal si no te apetece controlar cada categoría pero quieres asegurarte de ahorrar.
Herramientas para hacer y seguir tu presupuesto
- Hoja de cálculo: Excel o Google Sheets te dan control total y hay muchas plantillas gratuitas.
- La app de tu banco: muchas clasifican los gastos por categorías de forma automática.
- Apps de finanzas personales: agrupan cuentas y te avisan cuando te acercas a un límite.
- Cuentas y tarjetas separadas: una cuenta para gastos fijos, otra para ahorro y una tarjeta para el gasto variable. Separar físicamente el dinero es una de las formas más eficaces de no pasarte.
Aquí una tarjeta prepago puede ser una buena aliada para aplicar el método de los sobres en digital. Con Bitsa, por ejemplo, cargas cada mes el importe que has presupuestado para tus gastos variables (ocio, compras online, caprichos) y solo puedes gastar lo que hay: sin descubiertos ni sorpresas. También puedes crear tarjetas virtuales para separar partidas, como las compras online o las suscripciones, y el Plan Free no tiene cuota mensual. No sustituye a tu cuenta bancaria, pero ayuda a poner límites claros. Te contamos más en nuestro artículo sobre las ventajas de una tarjeta virtual.
El siguiente paso: fondo de emergencia y ahorro
Una vez que tu presupuesto funciona, el dinero que liberas debe tener un destino claro. El orden más habitual es:
- Fondo de emergencia: entre tres y seis meses de gastos fijos en una cuenta separada y accesible.
- Eliminar deudas caras: tarjetas de crédito revolving o préstamos rápidos.
- Objetivos a medio plazo: una entrada para un piso, un coche, unos estudios.
- Invertir a largo plazo: para que tu dinero crezca por encima de la inflación. Si quieres empezar, tienes nuestra guía de inversiones a largo plazo para principiantes.
Si quieres ir más allá del presupuesto mensual y planificar tus finanzas a varios años vista, te ayudará nuestra guía sobre cómo hacer un plan de finanzas personales.
Errores comunes al hacer un presupuesto
- Ser demasiado estricto: un presupuesto sin margen para disfrutar se abandona en semanas. Incluye siempre una partida de ocio.
- Olvidar los gastos anuales: el seguro del coche o los regalos de Navidad no son imprevistos, son gastos previsibles que hay que prorratear.
- Presupuestar con el sueldo bruto: trabaja siempre con lo que llega a tu cuenta.
- No dejar margen para imprevistos: reserva una pequeña cantidad para lo que no puedes prever.
- No revisarlo: un presupuesto que no se compara con la realidad no sirve de mucho.
- Rendirse al primer mes malo: es normal fallar al principio. Ajusta las cifras y sigue.
Si no llegas a fin de mes
Si después de ajustar todo lo posible tus gastos siguen superando tus ingresos, no lo tapes con préstamos rápidos o con la tarjeta de crédito: es la forma más rápida de que el problema crezca. Prioriza los gastos esenciales (vivienda, suministros, alimentación), habla con tus acreedores si tienes deudas para intentar renegociar plazos y busca información fiable. El portal Finanzas para todos, impulsado por la CNMV y el Banco de España, tiene recursos gratuitos sobre presupuesto y endeudamiento, y el Banco de España ofrece contenidos de educación financiera para el cliente bancario.
Preguntas frecuentes sobre el presupuesto personal
¿Qué porcentaje de mi sueldo debería ahorrar?
Una referencia habitual es el 20 %, según la regla 50/30/20. Pero lo importante es empezar, aunque sea con un 5 % o un 10 %, y aumentarlo poco a poco. La constancia vale más que la cifra inicial.
¿Cada cuánto tiempo hay que revisar el presupuesto?
Lo ideal es hacer un repaso rápido cada semana y una revisión completa a final de mes. Además, conviene actualizarlo cuando cambie algo importante: un nuevo trabajo, una mudanza o la llegada de un hijo.
¿Cómo hago un presupuesto si mis ingresos son irregulares?
Calcula la media de tus ingresos de los últimos 12 meses y presupuesta con una cifra algo inferior. Los meses buenos, guarda la diferencia en un colchón que te permita cubrir los meses flojos. Si eres autónomo, aparta también lo que tendrás que pagar de impuestos.
¿Es mejor una app o una hoja de cálculo?
Depende de ti. La hoja de cálculo ofrece control total y obliga a revisar cada gasto, lo que ayuda a ser consciente. Las apps ahorran tiempo al clasificar los gastos automáticamente. La mejor herramienta es la que vas a usar cada mes.
¿Qué hago con las pagas extra?
Lo más prudente es no contar con ellas para el gasto mensual y destinarlas a gastos anuales previsibles (seguros, impuestos, regalos), a reforzar tu fondo de emergencia o al ahorro. Así evitas que desaparezcan en caprichos en pocas semanas.