

Faire son budget personnel en 5 étapes : méthode et exemple
Nous sommes le 20 du mois et vous vous demandez où est passé votre salaire. Vous n’avez fait aucune folie, mais entre le loyer, les courses, deux ou trois restaurants, les abonnements et un imprévu, votre compte est plus vide que prévu. C’est une situation très courante, et elle a presque toujours la même cause : il n’y avait pas de plan pour l’argent avant de le dépenser.
Ce plan, c’est le budget. Dans ce guide, nous expliquons ce qu’est un budget personnel, à quoi il sert, comment le faire en 5 étapes avec un exemple concret, quelles méthodes fonctionnent le mieux (comme la règle 50/30/20), quels outils utiliser et quelles erreurs font abandonner la plupart des budgets dès le deuxième mois.
Qu’est-ce qu’un budget personnel ?
Un budget personnel est un plan qui estime combien d’argent vous allez gagner et combien vous allez dépenser sur une période donnée, en général un mois. Son but n’est pas de tout vous interdire, mais de décider à l’avance où va chaque euro, pour que votre argent serve à ce qui compte vraiment : payer vos charges, épargner, vous protéger des imprévus et atteindre vos objectifs.
Il ne faut pas le confondre avec le fait de tenir ses comptes. Tenir ses comptes, c’est regarder en arrière : noter ce que l’on a dépensé. Le budget regarde vers l’avant : il fixe combien vous allez dépenser pour chaque poste avant que le mois commence. L’idéal est de combiner les deux : planifier, puis vérifier si vous avez respecté le plan.
À quoi sert un budget ?
- Savoir où va votre argent : beaucoup de petites dépenses répétées passent inaperçues jusqu’à ce qu’on les additionne.
- Finir le mois avec de la marge : en planifiant, les dépenses cessent de vous surprendre.
- Épargner régulièrement : l’épargne n’est plus « ce qui reste » mais un poste fixe.
- Constituer une épargne de précaution : un matelas pour les imprévus qui évite de recourir à des crédits coûteux.
- Atteindre des objectifs précis : un voyage, un apport immobilier, une voiture ou commencer à investir.
- Réduire le stress : savoir que son mois est sous contrôle apporte beaucoup de sérénité.
Les notions de base : revenus et types de dépenses
Avant de commencer, il est utile de bien distinguer quatre catégories :
- Revenus nets : ce qui arrive réellement sur votre compte. Avec le prélèvement à la source, c’est votre salaire net après impôt, et non votre salaire brut.
- Dépenses fixes : elles reviennent chaque mois avec un montant identique ou très proche, comme le loyer ou le crédit immobilier, l’assurance habitation, le téléphone, internet ou les abonnements.
- Dépenses variables : elles changent d’un mois à l’autre et dépendent davantage de vos choix, comme les courses, les loisirs, les vêtements, le carburant ou les sorties.
- Dépenses occasionnelles ou annuelles : elles ne sont pas mensuelles mais arrivent à coup sûr, comme la taxe foncière, l’assurance auto, le contrôle technique, les cadeaux de Noël, la rentrée scolaire ou les vacances. Ce sont elles qui font exploser le plus de budgets, parce qu’on les oublie.
L’astuce pour les dépenses occasionnelles est de les lisser : additionnez ce qu’elles vous coûtent sur l’année et divisez par 12. Si l’assurance auto, les cadeaux et les vacances vous coûtent 1 800 € par an, mettez de côté 150 € chaque mois. Quand la facture arrive, l’argent est déjà là.
Comment faire un budget en 5 étapes
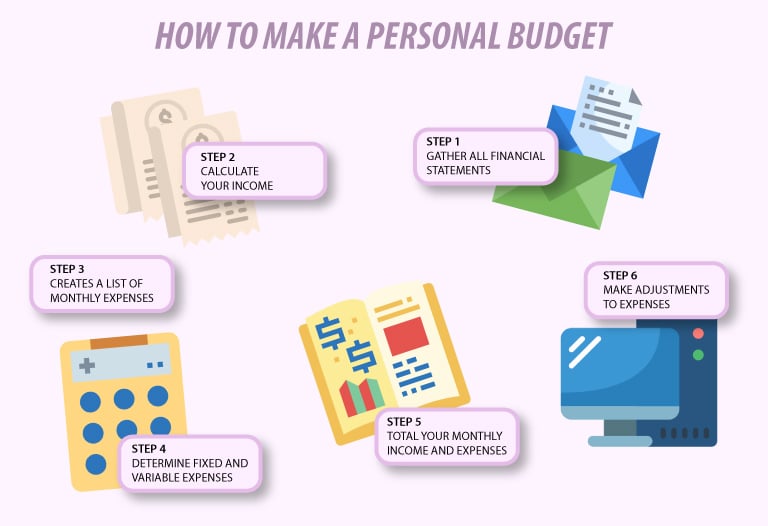
Étape 1 : calculer votre revenu net mensuel
Notez tout ce qui arrive sur votre compte chaque mois : salaire, revenus complémentaires, loyers perçus ou aides (APL, prime d’activité, allocations familiales). Utilisez toujours des montants nets.
Deux situations courantes en France demandent un petit ajustement :
- Si vous touchez un 13e mois ou des primes annuelles : ce n’est pas de l’argent « en plus » à dépenser, mais une partie de votre rémunération annuelle. Le plus prudent est de budgéter avec votre salaire mensuel habituel et d’utiliser ces sommes pour les dépenses annuelles, l’épargne ou votre matelas de sécurité.
- Si vous êtes indépendant ou micro-entrepreneur, ou si vos revenus varient : calculez la moyenne des 12 derniers mois et, mieux encore, budgétez avec un montant un peu inférieur. Pensez à mettre de côté sur un compte séparé les cotisations sociales et impôts que vous devrez verser, car cet argent n’est pas à vous.
Étape 2 : passer en revue vos dépenses des derniers mois
Ne vous fiez pas à votre mémoire : ouvrez vos relevés bancaires et de carte des trois derniers mois et classez chaque dépense en fixe, variable ou occasionnelle. Regroupez-les en catégories simples (logement, énergie, alimentation, transport, loisirs, abonnements, santé, vêtements, divers). Cette étape réserve souvent des surprises : abonnements oubliés, frais bancaires ou petits achats qui, additionnés, représentent une somme importante.
Étape 3 : soustraire les dépenses des revenus
Avec les chiffres sous les yeux, faites le calcul : revenus nets moins dépenses totales (fixes, variables et part mensuelle des dépenses occasionnelles). Deux cas de figure :
- Il vous reste de l’argent : parfait, décidez maintenant de son affectation (épargne, matelas de sécurité, projets) au lieu de le laisser filer.
- Il vous manque de l’argent ou vous êtes très juste : vous dépensez plus que vous ne gagnez, ou sans marge pour les imprévus. C’est le signal pour passer à l’étape 4 avec détermination.
Étape 4 : ajuster et donner une mission à chaque euro
Commencez par les dépenses variables, les plus faciles à modifier : fixez un plafond mensuel pour chaque catégorie. Ensuite, revoyez les dépenses fixes, qui cachent souvent des économies importantes sans renoncer à rien : comparer les assurances, changer de forfait téléphonique ou de fournisseur d’énergie, résilier les abonnements inutilisés ou éviter les frais bancaires.
Et appliquez une règle clé : payez-vous en premier. Au lieu d’épargner ce qui reste en fin de mois, programmez un virement automatique vers votre livret le jour où vous êtes payé. Ce que vous ne voyez pas sur votre compte courant, vous ne le dépensez pas.
Étape 5 : faire le point et ajuster chaque mois
Un budget ne se fait pas une fois pour toutes. À la fin de chaque mois, comparez ce que vous aviez prévu avec ce que vous avez réellement dépensé. Si une catégorie dépasse toujours, le plafond n’était peut-être pas réaliste ; si une autre est toujours excédentaire, vous pouvez basculer cet argent vers l’épargne. Les trois premiers mois servent à affiner : il est normal que tout ne soit pas parfait, l’important est de garder l’habitude.
Un exemple concret de budget mensuel
Prenons Laura, locataire dans une ville française, qui touche 1 800 € nets par mois après prélèvement à la source. Après avoir analysé ses relevés, son budget ressemble à ceci :
| Poste | Type | Montant mensuel |
|---|---|---|
| Loyer | Fixe | 750 € |
| Électricité, eau et gaz | Fixe | 120 € |
| Téléphone et internet | Fixe | 45 € |
| Transports en commun | Fixe | 50 € |
| Assurances | Fixe | 30 € |
| Abonnements | Fixe | 25 € |
| Courses | Variable | 300 € |
| Loisirs et sorties | Variable | 150 € |
| Vêtements et divers | Variable | 80 € |
| Dépenses annuelles lissées (cadeaux, voyages) | Occasionnelle | 50 € |
| Total des dépenses | 1 600 € | |
| Reste pour l’épargne | 200 € |
Laura épargne 11 % de ses revenus. Si elle veut atteindre 20 %, elle a de la marge : en revoyant ses contrats d’énergie et de téléphone, elle peut gagner environ 30 €, résilier un abonnement inutilisé lui libère 10 €, et réduire loisirs et vêtements de 60 € la rapproche des 300 € par mois. Ce n’est pas magique, ce sont des décisions précises qui n’apparaissent qu’une fois les chiffres écrits noir sur blanc.
Les méthodes pour organiser votre budget
Il n’existe pas de méthode unique. Voici les plus utilisées ; choisissez celle qui vous correspond :
La règle 50/30/20
Répartissez vos revenus nets en trois blocs : 50 % pour les besoins (logement, énergie, alimentation, transport), 30 % pour les envies (loisirs, plaisirs, voyages) et 20 % pour l’épargne ou le remboursement de dettes. Elle est facile à retenir et sert de point de départ. Cela dit, dans beaucoup de grandes villes françaises, le loyer représente à lui seul 30 % ou 40 % du salaire : ne vous découragez pas si elle ne colle pas. Adaptez-la, par exemple en 60/20/20 ; l’essentiel est que le bloc épargne ne disparaisse pas.
Le budget base zéro
Vous attribuez une mission à chaque euro jusqu’à ce que revenus moins dépenses et épargne donne exactement zéro. Cela ne veut pas dire tout dépenser, mais ne rien laisser au hasard. C’est la méthode la plus précise, mais aussi la plus chronophage.
La méthode des enveloppes
Traditionnellement, on plaçait l’argent liquide de chaque catégorie dans une enveloppe et, une fois l’enveloppe vide, les dépenses de ce poste s’arrêtaient. Aujourd’hui, on peut le faire en version numérique avec des comptes ou des cartes séparés pour chaque catégorie. C’est très efficace pour maîtriser les dépenses variables.
Se payer en premier
La plus simple : vous décidez d’un pourcentage d’épargne, vous le mettez de côté automatiquement le jour de la paie et vous dépensez librement le reste. Idéal si vous ne voulez pas suivre chaque catégorie mais tenez à épargner.
Les outils pour faire et suivre votre budget
- Tableur : Excel ou Google Sheets offrent un contrôle total, et il existe de nombreux modèles gratuits.
- L’appli de votre banque : beaucoup classent automatiquement vos dépenses par catégorie.
- Applis de gestion de budget : elles regroupent vos comptes et vous alertent quand vous approchez d’un plafond.
- Comptes et cartes séparés : un compte pour les charges fixes, un livret pour l’épargne et une carte pour les dépenses variables. Séparer physiquement l’argent est l’un des moyens les plus efficaces de ne pas dépasser.
C’est là qu’une carte prépayée peut vous aider à appliquer la méthode des enveloppes en version numérique. Avec Bitsa, par exemple, vous chargez chaque mois le montant prévu pour vos dépenses variables (loisirs, achats en ligne, plaisirs) et vous ne pouvez dépenser que ce qui s’y trouve : pas de découvert, pas de mauvaise surprise. Vous pouvez aussi créer des cartes virtuelles pour séparer certains postes, comme les achats en ligne ou les abonnements, et le forfait Free n’a pas de frais mensuels. Cela ne remplace pas votre compte bancaire, mais aide à poser des limites claires.
L’étape suivante : épargne de précaution et projets
Une fois votre budget en place, l’argent que vous libérez doit avoir une destination claire. L’ordre le plus courant est le suivant :
- Épargne de précaution : trois à six mois de dépenses fixes sur un livret disponible, comme le Livret A ou le LDDS.
- Rembourser les dettes coûteuses : crédits renouvelables ou crédits à la consommation à taux élevé.
- Projets à moyen terme : un apport immobilier, une voiture, une formation.
- Investir à long terme : pour que votre argent progresse plus vite que l’inflation. Si une petite part vous intéresse en cryptomonnaies, le service Épargne de Bitsa permet de programmer des achats récurrents dès de petits montants, en gardant à l’esprit qu’il s’agit d’un actif à haut risque.
Les erreurs fréquentes quand on fait un budget
- Être trop strict : un budget sans place pour se faire plaisir est abandonné en quelques semaines. Prévoyez toujours un poste loisirs.
- Oublier les dépenses annuelles : la taxe foncière ou les cadeaux de Noël ne sont pas des imprévus, ce sont des dépenses prévisibles à lisser.
- Budgéter avec le salaire brut : travaillez toujours avec ce qui arrive sur votre compte.
- Ne laisser aucune marge pour les imprévus : gardez une petite somme pour ce que vous ne pouvez pas anticiper.
- Ne jamais le revoir : un budget jamais comparé à la réalité ne sert pas à grand-chose.
- Abandonner après un mauvais mois : il est normal de déraper au début. Ajustez les chiffres et continuez.
Si vous n’arrivez pas à boucler vos fins de mois
Si, après avoir ajusté tout ce qui pouvait l’être, vos dépenses dépassent toujours vos revenus, ne comblez pas l’écart avec un crédit renouvelable ou un découvert : c’est le moyen le plus rapide d’aggraver la situation. Priorisez les dépenses essentielles (logement, énergie, alimentation), contactez vos créanciers pour tenter de réaménager vos échéances et appuyez-vous sur des ressources fiables. La rubrique Budget de Mes questions d’argent, le portail de la Banque de France, explique comment faire ses comptes et réduire ses dépenses. Et si la situation se complique, les Points conseil budget proposent un accompagnement gratuit, confidentiel et labellisé par l’État.
Questions fréquentes sur le budget personnel
Quel pourcentage de mon salaire devrais-je épargner ?
Une référence courante est 20 %, selon la règle 50/30/20. Mais l’important est de commencer, même avec 5 % ou 10 %, puis d’augmenter progressivement. La régularité compte plus que le montant de départ.
À quelle fréquence faut-il revoir son budget ?
L’idéal est un rapide coup d’œil chaque semaine et un bilan complet en fin de mois. Il faut aussi le mettre à jour à chaque changement important : nouvel emploi, déménagement ou arrivée d’un enfant.
Comment faire un budget avec des revenus irréguliers ?
Calculez la moyenne de vos revenus des 12 derniers mois et budgétez avec un montant un peu inférieur. Les bons mois, mettez la différence de côté pour couvrir les mois plus creux. Si vous êtes indépendant, réservez aussi les cotisations et impôts à venir.
Vaut-il mieux une appli ou un tableur ?
Cela dépend de vous. Le tableur donne un contrôle total et oblige à regarder chaque dépense, ce qui aide à prendre conscience de ses habitudes. Les applis font gagner du temps en classant les dépenses automatiquement. Le meilleur outil est celui que vous utiliserez vraiment chaque mois.
Que faire de son 13e mois ?
Le plus prudent est de ne pas compter dessus pour les dépenses courantes et de l’affecter aux dépenses annuelles prévisibles (taxe foncière, assurances, cadeaux), à votre épargne de précaution ou à vos projets. Ainsi, il ne disparaît pas en quelques semaines.