

Cos’è un budget personale e come farlo in 5 passi con esempio
È il 20 del mese e ti chiedi dove sia finito lo stipendio. Non hai fatto pazzie, ma tra affitto, spesa, un paio di cene fuori, abbonamenti e qualche imprevisto, il conto è più vuoto del previsto. È una situazione molto comune e ha quasi sempre la stessa causa: non c’era un piano per i soldi prima di spenderli.
Quel piano è il budget. In questa guida ti spieghiamo cos’è un budget personale, a cosa serve, come farlo in 5 passi con un esempio concreto, quali metodi funzionano meglio (come la regola 50/30/20), quali strumenti usare e quali errori fanno abbandonare la maggior parte dei budget già al secondo mese.
Cos’è un budget personale?
Un budget personale (o bilancio familiare) è un piano che stima quanto denaro entrerà e quanto ne spenderai in un certo periodo, di solito un mese. Il suo scopo non è vietarti tutto, ma decidere in anticipo a cosa destinare ogni euro, così che i soldi vadano dove contano davvero: pagare le spese, risparmiare, proteggerti dagli imprevisti e raggiungere i tuoi obiettivi.
Conviene distinguerlo dal semplice tenere i conti. Tenere i conti significa guardare indietro: annotare come hai speso i soldi. Il budget guarda avanti: stabilisce quanto spenderai per ogni voce prima che inizi il mese. L’ideale è combinare le due cose: pianificare e poi verificare se hai rispettato il piano.
A cosa serve fare un budget?
- Sapere dove vanno i tuoi soldi: molte piccole spese ripetute passano inosservate finché non le sommi.
- Arrivare a fine mese con margine: pianificando, le spese smettono di sorprenderti.
- Risparmiare con costanza: il risparmio smette di essere “quello che avanza” e diventa una voce fissa.
- Creare un fondo di emergenza: un cuscinetto per gli imprevisti che evita di ricorrere a prestiti costosi.
- Raggiungere obiettivi concreti: un viaggio, l’anticipo per una casa, un’auto nuova o iniziare a investire.
- Ridurre lo stress: sapere di avere il mese sotto controllo dà molta tranquillità.
I concetti di base: entrate e tipi di spese
Prima di iniziare, è utile avere chiare quattro categorie:
- Entrate nette: quello che arriva davvero sul conto dopo tasse e contributi (non lo stipendio lordo).
- Spese fisse: si ripetono ogni mese con un importo uguale o molto simile, come affitto o mutuo, assicurazioni, telefono, internet o abbonamenti.
- Spese variabili: cambiano da un mese all’altro e dipendono di più dalle tue scelte, come la spesa, il tempo libero, i vestiti, il carburante o i pasti fuori.
- Spese occasionali o annuali: non sono mensili ma arrivano di sicuro, come l’assicurazione RC auto, il bollo, la TARI, la revisione, i regali di Natale, i libri di scuola o le vacanze. Sono quelle che fanno saltare più budget, perché ce ne si dimentica.
Il trucco per le spese occasionali è spalmarle: somma quanto ti costano in un anno e dividi per 12. Se tra assicurazione auto, regali e vacanze spendi 1.800 € l’anno, metti da parte 150 € al mese. Quando arriva la spesa, i soldi sono già lì.
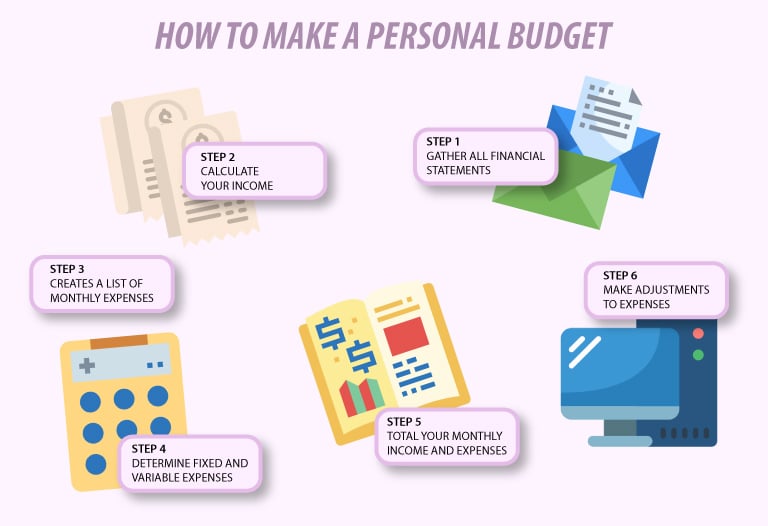
Come fare un budget in 5 passi
Passo 1: calcola le tue entrate nette mensili
Annota tutto ciò che entra sul conto ogni mese: stipendio, entrate extra, affitti che incassi o sussidi come l’assegno unico. Usa sempre cifre nette.
Due situazioni comuni in Italia richiedono un piccolo aggiustamento:
- Se ricevi tredicesima e quattordicesima: non sono soldi “in più” da spendere, ma parte della tua retribuzione annua. La scelta più prudente è fare il budget con lo stipendio mensile normale e usare le mensilità aggiuntive per le spese annuali, il risparmio o il fondo di emergenza.
- Se hai la partita IVA o entrate variabili: calcola la media degli ultimi 12 mesi e, meglio ancora, fai il budget con una cifra un po’ inferiore. Ricordati di mettere da parte su un conto separato le tasse e i contributi INPS che dovrai versare, perché quei soldi non sono tuoi.
Passo 2: analizza le spese degli ultimi mesi
Non fidarti della memoria: apri gli estratti conto della banca e delle carte degli ultimi tre mesi e classifica ogni spesa come fissa, variabile od occasionale. Raggruppale in categorie semplici (casa, utenze, alimentari, trasporti, tempo libero, abbonamenti, salute, abbigliamento, altro). Questo passaggio riserva spesso sorprese: abbonamenti dimenticati, commissioni bancarie o piccoli acquisti che, sommati, diventano una cifra importante.
Passo 3: sottrai le spese dalle entrate
Con i numeri davanti, fai il calcolo: entrate nette meno spese totali (fisse, variabili e quota mensile delle occasionali). Possono succedere due cose:
- Ti avanzano soldi: perfetto, ora decidi a cosa destinarli (risparmio, fondo di emergenza, obiettivi) invece di lasciarli disperdere.
- Ti mancano soldi o sei molto al limite: stai spendendo più di quanto guadagni o non hai margine per gli imprevisti. È il segnale per affrontare il passo 4 con decisione.
Passo 4: correggi e assegna un compito a ogni euro
Parti dalle spese variabili, le più facili da modificare: fissa un tetto mensile per ogni categoria. Poi rivedi le spese fisse, che spesso nascondono risparmi importanti senza rinunciare a nulla: confrontare le assicurazioni, cambiare offerta luce e gas o telefono, disdire gli abbonamenti che non usi o evitare le commissioni bancarie.
E applica una regola chiave: paga prima te stesso. Invece di risparmiare quello che avanza a fine mese, imposta un bonifico automatico sul conto risparmio il giorno in cui ricevi lo stipendio. Quello che non vedi sul conto corrente, non lo spendi.
Passo 5: verifica e correggi ogni mese
Un budget non si fa una volta e poi si dimentica. A fine mese confronta quanto avevi previsto con quanto hai speso davvero. Se una categoria sfora sempre, forse il tetto non era realistico; se un’altra avanza sempre, puoi spostare quei soldi sul risparmio. I primi tre mesi servono a calibrare: è normale che non venga perfetto, l’importante è mantenere l’abitudine.
Un esempio pratico di budget mensile
Immagina Laura, che vive in affitto in una città italiana e guadagna 1.800 € netti al mese. Dopo aver analizzato gli estratti conto, il suo budget è questo:
| Voce | Tipo | Importo mensile |
|---|---|---|
| Affitto | Fissa | 750 € |
| Luce, acqua e gas | Fissa | 120 € |
| Telefono e internet | Fissa | 45 € |
| Trasporto pubblico | Fissa | 50 € |
| Assicurazioni | Fissa | 30 € |
| Abbonamenti | Fissa | 25 € |
| Spesa alimentare | Variabile | 300 € |
| Tempo libero e cene fuori | Variabile | 150 € |
| Abbigliamento e altro | Variabile | 80 € |
| Spese annuali spalmate (regali, viaggi) | Occasionale | 50 € |
| Totale spese | 1.600 € | |
| Margine per il risparmio | 200 € |
Laura risparmia l’11% del suo stipendio. Se vuole arrivare al 20%, ha margine: rivedendo le offerte di luce e telefono può risparmiare circa 30 €, disdire un abbonamento che non usa le libera 10 €, e ridurre tempo libero e abbigliamento di 60 € la porta vicino ai 300 € al mese. Non è magia, sono decisioni concrete che si vedono solo quando i numeri sono scritti nero su bianco.
I metodi per organizzare il tuo budget
Non esiste un metodo unico. Questi sono i più usati; scegli quello più adatto a te:
La regola 50/30/20
Dividi le entrate nette in tre blocchi: 50% per i bisogni (casa, utenze, cibo, trasporti), 30% per i desideri (tempo libero, sfizi, viaggi) e 20% per il risparmio o per ripagare i debiti. È facile da ricordare e funziona come punto di partenza. Detto questo, in città come Milano o Roma l’affitto da solo supera spesso il 30% o il 40% dello stipendio, quindi non preoccuparti se non torna: adattala, per esempio in 60/20/20. L’importante è che il blocco del risparmio non sparisca.
Il budget a base zero
Assegni un compito a ogni euro finché entrate meno spese e risparmio fa esattamente zero. Non significa spendere tutto, ma non lasciare nulla al caso. È il metodo più preciso, ma anche quello che richiede più tempo.
Il metodo delle buste
Tradizionalmente si mettevano i contanti di ogni categoria in una busta e, quando la busta era vuota, le spese di quella voce si fermavano. Oggi si può fare in digitale con conti o carte separate per ogni categoria. Funziona molto bene per tenere sotto controllo le spese variabili.
Paga prima te stesso
Il più semplice: decidi una percentuale di risparmio, la metti da parte automaticamente quando ricevi lo stipendio e spendi liberamente il resto. Ideale se non vuoi controllare ogni categoria ma vuoi essere sicuro di risparmiare.
Gli strumenti per fare e seguire il tuo budget
- Foglio di calcolo: Excel o Google Sheets danno il controllo totale e ci sono molti modelli gratuiti.
- Calcolatori online: il calcolatore del budget della Banca d’Italia è gratuito e ti aiuta a capire quanto puoi risparmiare.
- L’app della tua banca: molte classificano automaticamente le spese per categoria.
- Conti e carte separate: un conto per le spese fisse, uno per il risparmio e una carta per le spese variabili. Separare fisicamente i soldi è uno dei modi più efficaci per non sforare.
Qui una carta prepagata può aiutarti ad applicare il metodo delle buste in digitale. Con Bitsa, per esempio, carichi ogni mese l’importo che hai previsto per le spese variabili (tempo libero, acquisti online, sfizi) e puoi spendere solo quello che c’è: niente scoperti né sorprese. Puoi anche creare carte virtuali per separare alcune voci, come gli acquisti online o gli abbonamenti, e il piano Free non ha canone mensile. Non sostituisce il tuo conto corrente, ma aiuta a porre limiti chiari.
Il passo successivo: fondo di emergenza e risparmio
Una volta che il budget funziona, i soldi che liberi devono avere una destinazione chiara. L’ordine più comune è:
- Fondo di emergenza: da tre a sei mesi di spese fisse su un conto deposito libero o un conto separato e accessibile.
- Eliminare i debiti costosi: carte revolving o prestiti al consumo con tassi alti.
- Obiettivi a medio termine: l’anticipo per una casa, un’auto, un corso di formazione.
- Investire a lungo termine: per far crescere i tuoi soldi più dell’inflazione. Se ti interessa dedicare una piccola parte alle criptovalute, il servizio Risparmi di Bitsa permette di programmare acquisti ricorrenti anche con piccoli importi, tenendo presente che si tratta di un’attività ad alto rischio.
Gli errori più comuni quando si fa un budget
- Essere troppo rigidi: un budget senza spazio per divertirsi viene abbandonato in poche settimane. Prevedi sempre una voce per il tempo libero.
- Dimenticare le spese annuali: il bollo auto o i regali di Natale non sono imprevisti, sono spese prevedibili da spalmare.
- Fare il budget con lo stipendio lordo: lavora sempre con quello che arriva sul conto.
- Non lasciare margine per gli imprevisti: tieni da parte una piccola somma per ciò che non puoi prevedere.
- Non verificarlo mai: un budget mai confrontato con la realtà serve a poco.
- Arrendersi al primo mese storto: è normale sbagliare all’inizio. Correggi le cifre e vai avanti.
Se non arrivi a fine mese
Se, dopo aver corretto tutto il possibile, le spese superano ancora le entrate, non coprire la differenza con prestiti veloci o con la carta revolving: è il modo più rapido per far crescere il problema. Dai priorità alle spese essenziali (casa, utenze, cibo), parla con i creditori se hai debiti per provare a rinegoziare le rate e cerca informazioni affidabili. La sezione sulla pianificazione del portale L’economia per tutti della Banca d’Italia spiega in modo semplice come organizzare entrate e uscite e come affrontare i momenti difficili.
Domande frequenti sul budget personale
Che percentuale dello stipendio dovrei risparmiare?
Un riferimento comune è il 20%, secondo la regola 50/30/20. Ma l’importante è iniziare, anche con il 5% o il 10%, e aumentare poco alla volta. La costanza conta più della cifra iniziale.
Ogni quanto bisogna rivedere il budget?
L’ideale è un controllo veloce ogni settimana e una revisione completa a fine mese. Conviene anche aggiornarlo quando cambia qualcosa di importante: un nuovo lavoro, un trasloco o l’arrivo di un figlio.
Come si fa un budget con entrate irregolari?
Calcola la media delle entrate degli ultimi 12 mesi e fai il budget con una cifra un po’ più bassa. Nei mesi buoni, metti da parte la differenza in un cuscinetto che copra i mesi più magri. Se hai la partita IVA, accantona anche tasse e contributi.
Meglio un’app o un foglio di calcolo?
Dipende da te. Il foglio di calcolo dà il controllo totale e ti obbliga a guardare ogni spesa, il che aiuta a essere consapevole. Le app fanno risparmiare tempo classificando le spese in automatico. Lo strumento migliore è quello che userai davvero ogni mese.
Cosa fare con la tredicesima?
La scelta più prudente è non contarci per le spese correnti e destinarla alle spese annuali prevedibili (assicurazioni, bollo, regali di Natale), al fondo di emergenza o al risparmio. Così non sparisce in pochi giorni.