

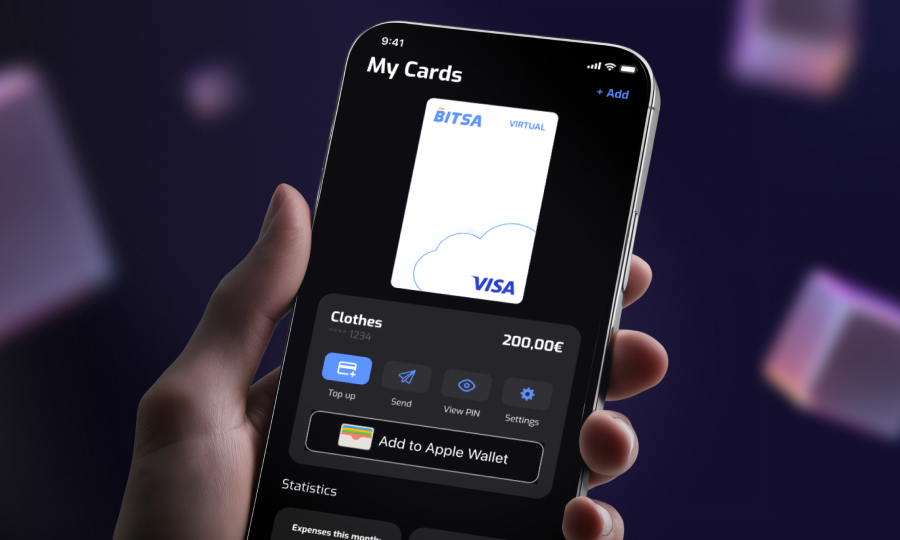
Tarjeta prepago con bitcoin: cómo funciona y ventajas 2026
Cargar una tarjeta prepago con bitcoin ha dejado de ser un proceso exótico para convertirse en una vía habitual de gastar cripto en euros sin pasar por un exchange centralizado. La operativa ha madurado con MiCA (2024) y la infraestructura de pagos ha ganado interoperabilidad con Visa y Mastercard, pero el proceso conserva matices que el marketing rara vez explica bien.
Este análisis repasa cómo funciona técnicamente la recarga, qué ventajas ofrece frente a la vía tradicional de exchange más transferencia bancaria, qué implica a nivel fiscal en España, y qué alternativas comparar antes de decidir.
Cómo funciona técnicamente la recarga
El proceso tiene tres pasos. Primero, la solicitud: el usuario indica en la app del emisor cuánto quiere cargar y en qué cripto va a pagar. La app genera una dirección blockchain temporal, distinta en cada transacción por motivos de seguridad, y muestra el tipo de cambio aplicado antes de confirmar.
Segundo, el envío: el usuario transfiere el importe desde su wallet a la dirección facilitada. El emisor espera las confirmaciones necesarias en la red, un número variable según la cripto: entre 2 y 6 para BTC, apenas unas decenas de segundos en redes rápidas como Solana o Polygon.
Tercero, la conversión y el abono: confirmada la transacción, el emisor convierte el importe a euros al tipo de cambio del momento, con un pequeño spread, y lo carga en la tarjeta. A partir de ahí funciona como cualquier tarjeta Visa.
Un detalle que conviene conocer antes de operar: si se envía la cripto a una dirección incorrecta, la política habitual del emisor prevé una recuperación con retención mínima, no una pérdida automática del importe. Nunca reutilizar direcciones de recargas anteriores, porque cada una es de un solo uso.
Ventajas reales frente a la vía tradicional
La vía tradicional para convertir cripto en gasto cotidiano pasa por abrir cuenta en un exchange, completar KYC, vender el activo, esperar la liquidación en euros y solicitar una transferencia SEPA al banco. Entre que se inicia y se puede gastar el dinero pueden pasar horas o días. La tarjeta prepago con recarga cripto colapsa ese proceso en un único paso desde una app.
El saldo en euros vive en la entidad emisora, no en un banco tradicional. Para quien no tiene cuenta bancaria, acaba de llegar a un país o prefiere no acoplar su exposición cripto a su banco principal, esa separación es la ventaja de fondo: el saldo cargado no está vinculado a ninguna cuenta corriente.
Una vez cargada, la tarjeta gasta como cualquier Visa: contactless en tienda física, compras online, retirada en cajero. Ningún comercio necesita «aceptar bitcoin»; recibe euros de la red Visa sin saber cómo se financió la tarjeta.
Al convertir a euros en el momento de la recarga, el saldo deja de estar expuesto a la volatilidad del mercado. Para quien quiere gastar cripto sin mirar la cotización mientras compra el pan, esa separación tiene valor concreto.
Qué debes saber sobre fiscalidad en España
Este es el punto que el marketing de estas tarjetas rara vez menciona: recargar una tarjeta prepago con criptomoneda es un hecho imponible en el IRPF. Convertir cripto a euros, aunque sea para gastarlos en euros después, constituye una transmisión: se transmite el activo digital y se recibe fiat.
El resultado, ganancia o pérdida patrimonial, se calcula como diferencia entre el valor de adquisición del cripto (con criterio FIFO obligatorio desde 2021) y el valor de transmisión, es decir, los euros que llegan a la tarjeta netos del spread. Esa ganancia o pérdida tributa en la base del ahorro.
Cada recarga es una operación separada que hay que documentar: importe en cripto, fecha, tipo de cambio aplicado, euros recibidos. La Agencia Tributaria no genera esta información automáticamente; conservarla es responsabilidad del contribuyente.
Si el saldo mantenido en exchanges o wallets fuera de España supera 50.000 € a 31 de diciembre, aplica el Modelo 721. Desde 2026, además, la Directiva DAC8 amplía el intercambio automático de información fiscal en criptoactivos entre países de la UE. Esta información no constituye asesoramiento fiscal personalizado; para casos concretos conviene consultar con un asesor.
Límites y matices que conviene conocer
El tipo de cambio que aplica el emisor incluye un margen sobre el precio de mercado, habitualmente entre el 1 % y el 3 % según cripto y volatilidad del momento. No es una comisión oculta si aparece en la app antes de confirmar, pero conviene tenerla en cuenta al comparar.
Con criptomonedas de red lenta pueden pasar minutos entre el envío y la confirmación. Si el mercado se mueve en ese intervalo, el tipo de cambio aplicado puede diferir del que se vio al iniciar la operación. En redes rápidas este riesgo es marginal.
Cada recarga es una transmisión con potencial ganancia patrimonial. Recargar muchas veces al mes multiplica las operaciones que documentar y, potencialmente, declarar. Agrupar recargas en importes mayores reduce esa carga administrativa.
El saldo en euros depende de la solvencia y el marco regulatorio del emisor. Una entidad de dinero electrónico autorizada por el Banco de España está sujeta a segregación de fondos y supervisión continua, pero no todas las tarjetas prepago cripto del mercado operan bajo ese marco.
Tarjeta prepago con bitcoin frente a otras alternativas
La vía de exchange centralizado más transferencia SEPA da control total sobre el momento exacto de conversión, útil para quien quiere planificar el impacto fiscal, y encaja con quien ya lleva su contabilidad desde el propio exchange. A cambio exige cuenta y KYC adicionales, y suma tiempo, spread y comisiones de retirada.
Las tarjetas cripto directas de exchanges como Crypto.com o Binance funcionan distinto: el saldo cripto se queda en el exchange y cada compra lo convierte en el momento del pago. Son más flexibles porque no hay que planificar cuánto cargar, pero tienen una desventaja fiscal seria: cada compra es una transmisión. Pagar un café con cripto genera una operación que declarar; multiplicar las compras multiplica la carga administrativa.
La tarjeta prepago con recarga cripto encaja cuando se prioriza la simplicidad operativa de un solo paso, no se necesita cuenta bancaria adicional, y se está dispuesto a agrupar recargas en importes moderados en lugar de convertir cripto en cada compra.
Cómo conseguir y cargar tu tarjeta
El proceso con emisores fintech es rápido y no exige cuenta bancaria previa. La opción más accesible para empezar es cómo funciona una tarjeta prepago con criptomonedas, disponible incluso en versión virtual gratuita antes de pedir la física.
- Descargar la app del emisor (iOS o Android) y registrarse con email y teléfono.
- Completar la verificación KYC con pasaporte, NIE o DNI. Requisito general: ser mayor de edad.
- Solicitar la tarjeta. La virtual se emite en segundos y es la opción para empezar sin coste; la física se pide después desde la misma app.
- Recargar desde la wallet propia con la cripto soportada por el emisor.
- Gastar en cualquier comercio Visa, físico u online, o retirar en cajero.
Para comercios que aceptan directamente tarjeta cripto como medio de pago sin necesidad de conversión previa, el saldo cargado en euros funciona igual que en cualquier otro comercio: la red Visa procesa el pago sin distinguir el origen de los fondos.
Quien recibe cobros de clientes internacionales en cripto y quiere pagar con criptomonedas en España sin fricción encuentra en este flujo una vía directa entre la wallet y el gasto cotidiano, sin exchange de por medio.
Preguntas frecuentes sobre la tarjeta prepago con bitcoin
¿Puedo pagar directamente en bitcoin con una tarjeta prepago con recarga cripto?
No. La operación es en dos fases: primero se recarga la tarjeta con cripto, que se convierte a euros en ese momento, y después se paga en euros como cualquier tarjeta Visa. El comercio nunca recibe cripto.
¿La recarga tributa aunque no gaste el saldo después?
Sí. El hecho imponible es la conversión de cripto a euros, no el gasto posterior. En el momento en que el cripto sale de la wallet y entra el euro en la tarjeta se produce una transmisión que hay que reflejar en el IRPF.
¿Qué pasa si envío la cripto a una dirección incorrecta al recargar?
La transacción blockchain es irreversible, pero la mayoría de emisores prevén un procedimiento de recuperación con retención mínima del importe, no una pérdida automática. Copiar siempre la dirección desde la app en el momento evita el error, porque cada recarga genera una dirección nueva.
¿Qué criptomonedas se pueden usar para recargar?
Depende del emisor. Los más habituales aceptan BTC, ETH, USDT y otras criptomonedas listadas en la app, que puede ampliarse con el tiempo. Conviene consultar la lista actualizada antes de operar.
¿Es más barato recargar con cripto o vender en el exchange y transferir al banco?
Depende del importe y del exchange. Para cantidades pequeñas y esporádicas, la tarjeta prepago con recarga cripto suele ser más simple y de coste comparable. Para importes grandes, el exchange más SEPA puede tener spread menor, pero suma comisiones de retirada que hay que sumar antes de comparar.