

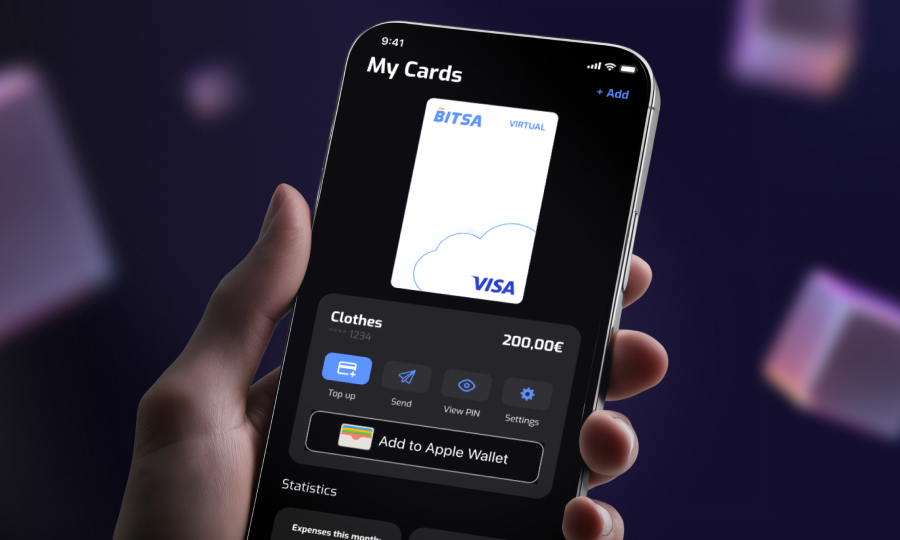
Carte prépayée avec bitcoin : fonctionnement et avantages 2026
Recharger une carte prépayée avec bitcoin a cessé d’être un processus exotique pour devenir une voie habituelle de dépenser de la crypto en euros sans passer par un exchange centralisé. L’opérative a mûri avec MiCA (2024) et l’infrastructure de paiement a gagné en interopérabilité avec Visa et Mastercard, mais le processus garde des nuances que le marketing explique rarement bien.
Cette analyse passe en revue comment fonctionne techniquement la recharge, quels avantages elle offre face à la voie traditionnelle exchange plus virement bancaire, ce qu’elle implique fiscalement, et quelles alternatives comparer avant de décider.
Comment fonctionne techniquement la recharge
Le processus compte trois étapes. D’abord la demande : l’utilisateur indique dans l’app de l’émetteur combien charger et en quelle crypto. L’app génère une adresse blockchain temporaire, différente à chaque transaction pour des raisons de sécurité, et montre le taux de change appliqué avant de confirmer.
Ensuite l’envoi : l’utilisateur transfère le montant depuis son propre wallet vers l’adresse fournie. L’émetteur attend les confirmations nécessaires sur le réseau, un nombre variable selon la crypto : entre 2 et 6 pour BTC, quelques secondes seulement sur des réseaux rapides comme Solana ou Polygon.
Enfin la conversion et le crédit : une fois confirmée, l’émetteur convertit le montant en euros au taux du moment, avec un petit spread, et le crédite sur la carte. À partir de là, elle fonctionne comme n’importe quelle carte Visa.
Un détail à connaître avant d’opérer : envoyer la crypto à une mauvaise adresse ne signifie pas une perte automatique. La plupart des émetteurs prévoient une procédure de récupération avec une rétention minimale du montant. Ne jamais réutiliser une adresse d’une recharge précédente, puisque chacune est à usage unique.
Avantages réels face à la voie traditionnelle
La voie traditionnelle pour transformer de la crypto en dépense quotidienne implique d’ouvrir un compte chez un exchange, de compléter le KYC, de vendre l’actif, d’attendre le règlement en euros et de demander un virement bancaire. Entre le lancement et la possibilité de dépenser l’argent, des heures voire des jours peuvent passer. Une carte prépayée avec recharge crypto condense tout cela en une seule étape depuis une app.
Le solde en euros vit chez l’entité émettrice, pas dans une banque traditionnelle. Pour qui n’a pas de compte bancaire, vient d’arriver dans un pays, ou préfère ne pas coupler son exposition crypto à sa banque principale, cette séparation est l’avantage de fond : le solde chargé n’est lié à aucun compte courant.
Une fois chargée, la carte dépense comme n’importe quelle Visa : sans contact en magasin, achats en ligne, retrait au distributeur. Aucun commerçant n’a besoin d’« accepter le bitcoin » ; il reçoit des euros du réseau Visa sans savoir comment la carte a été financée.
En convertissant en euros au moment de la recharge, le solde cesse d’être exposé à la volatilité du marché. Pour qui veut dépenser sa crypto sans surveiller le cours en achetant le pain, cette séparation a une valeur concrète.
Implications fiscales à connaître
C’est le point que le marketing de ces cartes mentionne rarement : recharger une carte prépayée avec de la cryptomonnaie est un fait générateur d’imposition dans la plupart des juridictions. Convertir de la crypto en euros, même pour les dépenser en euros ensuite, constitue une cession : l’actif numérique est transmis et du fiat est reçu.
En France, les plus-values sur cryptomonnaies pour particuliers relèvent du Prélèvement Forfaitaire Unique de 30 %, avec option pour le barème progressif de l’impôt sur le revenu. Chaque recharge est une opération distincte à documenter : montant en crypto, date, taux de change appliqué, euros reçus, à reporter sur le formulaire 2086.
Depuis 2026, la directive européenne DAC8 élargit l’échange automatique d’informations fiscales sur les crypto-actifs entre pays membres. Cette information ne constitue pas un conseil fiscal personnalisé ; pour des situations spécifiques, consulter un conseiller fiscal reste la bonne pratique.
Limites et nuances à connaître
Le taux de change appliqué par l’émetteur inclut une marge sur le prix de marché, généralement entre 1 % et 3 % selon la crypto et la volatilité du moment. Ce n’est pas une commission cachée si elle apparaît dans l’app avant confirmation, mais elle mérite d’être prise en compte en comparant.
Avec des cryptomonnaies à réseau lent, des minutes peuvent passer entre l’envoi et la confirmation. Si le marché bouge dans cet intervalle, le taux appliqué peut différer de celui vu au lancement de l’opération. Sur les réseaux rapides, ce risque est marginal.
Chaque recharge est une cession avec plus-value potentielle. Recharger plusieurs fois par mois multiplie les opérations à documenter et potentiellement à déclarer. Regrouper les recharges en montants plus importants réduit cette charge administrative.
Le solde en euros dépend de la solvabilité et du cadre réglementaire de l’émetteur. Un établissement de monnaie électronique autorisé par un superviseur national est soumis à la ségrégation des fonds et à une supervision continue, mais toutes les cartes prépayées crypto du marché n’opèrent pas sous ce cadre.
Carte prépayée avec bitcoin face aux autres alternatives
La voie exchange centralisé plus virement SEPA donne un contrôle total sur le moment exact de conversion, utile pour planifier le calendrier fiscal, et convient à qui tient déjà sa comptabilité depuis l’exchange lui-même. En échange, elle exige un compte et un KYC additionnels, et ajoute du temps, du spread et des frais de retrait.
Les cartes crypto directes d’exchanges comme Crypto.com ou Binance fonctionnent différemment : le solde crypto reste chez l’exchange et chaque achat le convertit au moment du paiement. Plus flexibles car il n’y a rien à planifier, elles portent un désavantage fiscal sérieux : chaque achat est une cession. Payer un café en crypto génère une opération à déclarer ; multiplier les achats multiplie la charge administrative.
Une carte prépayée avec recharge crypto convient quand la simplicité opérationnelle en une étape prime, qu’aucun compte bancaire additionnel n’est nécessaire, et qu’on accepte de regrouper les recharges en montants modérés plutôt que de convertir la crypto à chaque achat.
Comment obtenir et charger votre carte
Le processus chez les émetteurs fintech est rapide et ne demande pas de compte bancaire préalable. Consulter d’abord les conditions actuelles sur le centre de support officiel permet de vérifier la liste de cryptos acceptées avant de commencer.
- Télécharger l’app de l’émetteur (iOS ou Android) et s’inscrire avec email et téléphone.
- Compléter la vérification KYC avec passeport ou carte d’identité nationale. Exigence générale : être majeur.
- Demander la carte. La virtuelle est émise en quelques secondes et gratuite pour commencer ; la physique se demande ensuite depuis la même app.
- Recharger depuis son propre wallet avec la crypto acceptée par l’émetteur.
- Dépenser chez n’importe quel commerçant Visa, en magasin ou en ligne, ou retirer au distributeur.
Pour qui compare les options avant de choisir, la page d’accueil qui présente la carte crypto détaille les cryptomonnaies supportées et les conditions actuelles.
Le guide sur la carte prépayée couvre en détail le processus d’obtention pour qui découvre ce type de produit.
Questions fréquentes sur la carte prépayée avec bitcoin
Puis-je payer directement en bitcoin avec une carte prépayée à recharge crypto ?
Non. L’opération se fait en deux phases : d’abord la carte est rechargée en crypto, convertie en euros à ce moment-là, puis le paiement se fait en euros comme avec n’importe quelle carte Visa. Le commerçant ne reçoit jamais de crypto.
La recharge est-elle imposée même si je ne dépense pas le solde ensuite ?
Oui. Le fait générateur est la conversion de crypto en euros, pas la dépense postérieure. Au moment où la crypto quitte le wallet et où l’euro entre sur la carte, une cession se produit qu’il faut refléter dans la déclaration fiscale.
Que se passe-t-il si j’envoie la crypto à une mauvaise adresse en rechargeant ?
La transaction blockchain est irréversible, mais la plupart des émetteurs proposent une procédure de récupération avec une rétention minimale du montant, pas une perte automatique. Toujours copier l’adresse depuis l’app au moment même évite l’erreur, puisque chaque recharge en génère une nouvelle.
Quelles cryptomonnaies peut-on utiliser pour recharger ?
Dépend de l’émetteur. Les plus courants acceptent BTC, ETH, USDT et d’autres cryptomonnaies listées dans l’app, une liste qui peut s’élargir avec le temps.
Est-il moins cher de recharger en crypto ou de vendre sur un exchange et virer à la banque ?
Dépend du montant. Pour de petites sommes occasionnelles, la carte prépayée à recharge crypto est généralement plus simple et d’un coût comparable. Pour de gros montants, exchange plus virement SEPA peut avoir un spread plus faible mais ajoute des frais de retrait à intégrer dans la comparaison.