

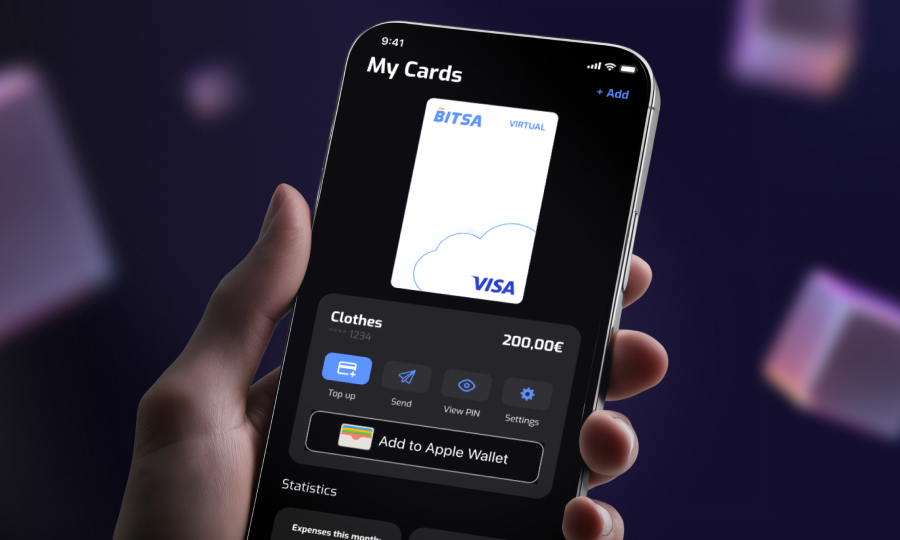
Carta prepagata con bitcoin: come funziona e vantaggi 2026
Ricaricare una carta prepagata con bitcoin ha smesso di essere un processo esotico per diventare una via abituale di spendere cripto in euro senza passare da un exchange centralizzato. L’operatività è maturata con MiCA (2024) e l’infrastruttura di pagamento ha guadagnato interoperabilità con Visa e Mastercard, ma il processo conserva sfumature che il marketing raramente spiega bene.
Questa analisi ripassa come funziona tecnicamente la ricarica, quali vantaggi offre rispetto alla via tradizionale exchange più bonifico bancario, cosa implica dal punto di vista fiscale, e quali alternative confrontare prima di decidere.
Come funziona tecnicamente la ricarica
Il processo ha tre passaggi. Prima la richiesta: l’utente indica nell’app dell’emittente quanto caricare e in quale cripto. L’app genera un indirizzo blockchain temporaneo, diverso per ogni transazione per motivi di sicurezza, e mostra il tasso di cambio applicato prima di confermare.
Poi l’invio: l’utente trasferisce l’importo dal proprio wallet all’indirizzo fornito. L’emittente attende le conferme necessarie sulla rete, un numero variabile secondo la cripto: tra 2 e 6 per BTC, pochi secondi su reti veloci come Solana o Polygon.
Infine la conversione e l’accredito: confermata la transazione, l’emittente converte l’importo in euro al tasso del momento, con un piccolo spread, e lo accredita sulla carta. Da lì funziona come qualsiasi carta Visa.
Un dettaglio da conoscere prima di operare: inviare la cripto a un indirizzo sbagliato non significa una perdita automatica. La maggior parte degli emittenti prevede una procedura di recupero con una ritenzione minima dell’importo. Non riutilizzare mai un indirizzo di una ricarica precedente, poiché ognuno è a uso unico.
Vantaggi reali rispetto alla via tradizionale
La via tradizionale per trasformare cripto in spesa quotidiana implica aprire un conto presso un exchange, completare il KYC, vendere l’attivo, attendere la liquidazione in euro e richiedere un bonifico bancario. Tra l’avvio e la possibilità di spendere il denaro possono passare ore o giorni. Una carta prepagata con ricarica cripto condensa tutto questo in un unico passaggio da un’app.
Il saldo in euro vive presso l’entità emittente, non in una banca tradizionale. Per chi non ha conto bancario, è appena arrivato in un paese, o preferisce non collegare la propria esposizione cripto alla banca principale, questa separazione è il vantaggio di fondo: il saldo caricato non è legato a nessun conto corrente.
Una volta caricata, la carta spende come qualsiasi Visa: contactless in negozio, acquisti online, prelievo allo sportello. Nessun commerciante deve “accettare bitcoin”; riceve euro dalla rete Visa senza sapere come la carta è stata finanziata.
Convertendo in euro al momento della ricarica, il saldo smette di essere esposto alla volatilità del mercato. Per chi vuole spendere cripto senza controllare la quotazione mentre compra il pane, questa separazione ha un valore concreto.
Implicazioni fiscali da conoscere
Questo è il punto che il marketing di queste carte raramente menziona: ricaricare una carta prepagata con criptovaluta è un evento fiscalmente rilevante nella maggior parte delle giurisdizioni. Convertire cripto in euro, anche per spenderli in euro dopo, costituisce una cessione: l’attivo digitale viene trasferito e si riceve fiat.
In Italia, le plusvalenze su criptovalute per persone fisiche sono soggette a un’imposta sostitutiva del 26% sulla plusvalenza realizzata, con una franchigia annuale sotto i 2.000 € esente da tassazione. Ogni ricarica è un’operazione distinta da documentare: importo in cripto, data, tasso di cambio applicato, euro ricevuti, da riportare nel Quadro RW se il saldo è detenuto su piattaforme estere.
Dal 2026, la direttiva europea DAC8 amplia lo scambio automatico di informazioni fiscali sui cripto-attivi tra paesi membri. Questa informazione non costituisce consulenza fiscale personalizzata; per situazioni specifiche, consultare un commercialista resta la pratica corretta.
Limiti e sfumature da conoscere
Il tasso di cambio applicato dall’emittente include un margine sul prezzo di mercato, di solito tra l’1% e il 3% secondo la cripto e la volatilità del momento. Non è una commissione nascosta se appare nell’app prima della conferma, ma conviene tenerla in conto confrontando le opzioni.
Con criptovalute di rete lenta possono passare minuti tra l’invio e la conferma. Se il mercato si muove in quell’intervallo, il tasso applicato può differire da quello visto all’avvio dell’operazione. Su reti veloci questo rischio è marginale.
Ogni ricarica è una cessione con plusvalenza potenziale. Ricaricare molte volte al mese moltiplica le operazioni da documentare e potenzialmente da dichiarare. Raggruppare le ricariche in importi maggiori riduce questo carico amministrativo.
Il saldo in euro dipende dalla solvibilità e dal quadro regolatorio dell’emittente. Un istituto di moneta elettronica autorizzato da un supervisore nazionale è soggetto a segregazione dei fondi e supervisione continua, ma non tutte le carte prepagate cripto del mercato operano sotto quel quadro.
Carta prepagata con bitcoin rispetto alle altre alternative
La via exchange centralizzato più bonifico SEPA dà controllo totale sul momento esatto di conversione, utile per pianificare il calendario fiscale, e si adatta a chi tiene già la contabilità dallo stesso exchange. In cambio richiede un conto e un KYC aggiuntivi, e aggiunge tempo, spread e commissioni di prelievo.
Le carte crypto dirette di exchange come Crypto.com o Binance funzionano diversamente: il saldo cripto resta presso l’exchange e ogni acquisto lo converte al momento del pagamento. Più flessibili perché non c’è nulla da pianificare, portano uno svantaggio fiscale serio: ogni acquisto è una cessione. Pagare un caffè in cripto genera un’operazione da dichiarare; moltiplicare gli acquisti moltiplica il carico amministrativo.
Una carta prepagata con ricarica cripto conviene quando la semplicità operativa in un passaggio è la priorità, non serve un conto bancario aggiuntivo, e si è disposti a raggruppare le ricariche in importi moderati invece di convertire cripto a ogni acquisto.
Come ottenere e ricaricare la tua carta
Il processo con emittenti fintech è rapido e non richiede un conto bancario preesistente. Consultare prima le condizioni attuali sul centro di supporto ufficiale permette di verificare l’elenco delle cripto accettate prima di iniziare.
- Scaricare l’app dell’emittente (iOS o Android) e registrarsi con email e telefono.
- Completare la verifica KYC con passaporto o carta d’identità. Requisito generale: essere maggiorenni.
- Richiedere la carta. La virtuale viene emessa in pochi secondi ed è gratuita per iniziare; la fisica si richiede dopo dalla stessa app.
- Ricaricare dal proprio wallet con la cripto accettata dall’emittente.
- Spendere presso qualsiasi commerciante Visa, in negozio o online, o prelevare allo sportello.
Per chi confronta le opzioni prima di scegliere, la pagina che presenta la carta crypto dettaglia le criptovalute supportate e le condizioni attuali.
La guida sulla carta prepagata copre in dettaglio il processo di ottenimento per chi scopre questo tipo di prodotto per la prima volta.
Domande frequenti sulla carta prepagata con bitcoin
Posso pagare direttamente in bitcoin con una carta prepagata a ricarica cripto?
No. L’operazione avviene in due fasi: prima la carta viene ricaricata in cripto, convertita in euro in quel momento, poi il pagamento avviene in euro come con qualsiasi carta Visa. Il commerciante non riceve mai cripto.
La ricarica viene tassata anche se non spendo il saldo dopo?
Sì. Il fatto imponibile è la conversione di cripto in euro, non la spesa successiva. Nel momento in cui la cripto lascia il wallet ed entra l’euro sulla carta si verifica una cessione da riflettere nella dichiarazione fiscale.
Cosa succede se invio la cripto a un indirizzo sbagliato mentre ricarico?
La transazione blockchain è irreversibile, ma la maggior parte degli emittenti offre una procedura di recupero con una ritenzione minima dell’importo, non una perdita automatica. Copiare sempre l’indirizzo dall’app nel momento evita l’errore, poiché ogni ricarica ne genera uno nuovo.
Quali criptovalute si possono usare per ricaricare?
Dipende dall’emittente. Le più comuni accettano BTC, ETH, USDT e altre criptovalute elencate nell’app, un elenco che può ampliarsi nel tempo.
È più economico ricaricare con cripto o vendere sull’exchange e trasferire in banca?
Dipende dall’importo. Per somme piccole e occasionali, la carta prepagata a ricarica cripto è di solito più semplice e di costo comparabile. Per importi grandi, exchange più bonifico SEPA può avere uno spread minore ma aggiunge commissioni di prelievo da considerare nel confronto.