

DCA (Dollar Cost Averaging) : investir en crypto par étapes
Investir toute son épargne d’un coup, le pire jour possible, arrive plus souvent qu’on ne le croit : personne ne sait à l’avance si le prix montera ou baissera demain. Le DCA (Dollar Cost Averaging), qu’on appelle aussi investissement programmé, ne promet pas de trouver le meilleur moment. Il promet quelque chose de plus modeste et plus réaliste : limiter les dégâts d’une erreur de timing, en étalant les achats dans le temps au lieu de tout concentrer sur une seule journée.
Ce guide explique ce qu’est le DCA, pourquoi il fonctionne comme mécanisme (et non comme garantie), un exemple chiffré, comment le mettre en place pas à pas, comment l’automatiser, ses limites face à un investissement en une fois, et sa fiscalité en France. Rien de ce qui suit ne constitue un conseil en investissement personnalisé.
Qu’est-ce que le Dollar Cost Averaging
Le DCA consiste à acheter un montant fixe d’un actif, à intervalles réguliers, pendant une période définie, plutôt que d’investir tout le capital disponible en une seule fois. Si vous décidez de consacrer 100 € par mois au bitcoin, vous achetez 100 € de bitcoin le même jour chaque mois, au prix du moment, qu’il ait monté ou baissé la semaine précédente.
La méthode s’applique à tout actif coté en continu, mais c’est en crypto qu’elle est la plus utilisée, précisément à cause de la volatilité du marché : plus le prix bouge, plus la question du « quand acheter » pèse, et plus il est logique de la supprimer. Une fois les cryptomonnaies accumulées, le guide pour recharger sa carte avec des cryptomonnaies explique comment les convertir en euros utilisables au quotidien.
Pourquoi le DCA fonctionne comme mécanisme, pas comme garantie
Le DCA ne supprime pas le risque de marché et ne garantit aucun gain. Il lisse le prix d’achat dans le temps : si le prix baisse après un achat, l’achat programmé suivant acquiert plus d’unités pour le même montant ; s’il monte, il en acquiert moins. Avec le temps, le prix moyen tend à s’adoucir par rapport à celui de quelqu’un qui aurait tout investi à un moment malchanceux.
Son second effet, moins visible mais tout aussi important, est psychologique. Fixer les règles à l’avance supprime la tentation d’acheter dans l’euphorie quand tout monte, ou de vendre dans la panique quand tout baisse, deux des erreurs les plus coûteuses pour un investisseur débutant.
Un exemple chiffré de DCA
Imaginons, à titre purement illustratif, qu’une personne investisse 100 € par mois dans un actif pendant six mois, avec ces prix hypothétiques : 50 €, 40 €, 30 €, 35 €, 45 € et 55 € l’unité. Elle achète 2 ; 2,5 ; 3,33 ; 2,86 ; 2,22 et 1,82 unités chaque mois, soit 14,73 unités pour 600 € investis, et un prix moyen d’achat de 40,73 € l’unité.
Quelqu’un qui aurait investi les 600 € d’un coup le premier mois, à 50 €, aurait acheté 12 unités. Dans cet exemple, le DCA donne plus d’unités pour le même montant parce que le prix a baissé avant de remonter ; dans un scénario où le prix n’aurait fait que monter dès le premier mois, le résultat aurait été inverse. C’est tout l’enjeu : le DCA ne gagne pas dans tous les scénarios, mais il est plus prévisible et moins stressant dans tous.
Le Dollar Cost Averaging peut s’avérer particulièrement payant en marché baissier
Comment faire du DCA, étape par étape
Mettre en place un DCA revient à prendre quatre décisions, une fois pour toutes, puis à s’y tenir. Pour isoler ce budget du reste des dépenses, une carte prépayée dédiée permet de ne charger que le montant prévu chaque mois, sans toucher au compte courant.
- Montant fixe : combien investir à chaque achat, un chiffre tenable même si le marché recule pendant des mois.
- Actif : ce que l’on achète de façon récurrente, idéalement un actif que l’on comprend et que l’on compte garder longtemps.
- Fréquence : le rythme des achats, hebdomadaire ou mensuel, idéalement calé sur la date de versement du salaire.
- Durée : combien de temps la stratégie est maintenue avant d’être réévaluée, en général un horizon de plusieurs années.
Le plus difficile n’est pas de comprendre les règles, c’est de les respecter. Quand le prix chute fortement, on a envie d’arrêter ; quand il s’envole, on a envie de tout investir d’un coup. La valeur du DCA tient justement au fait qu’il retire cette décision émotionnelle de l’équation.
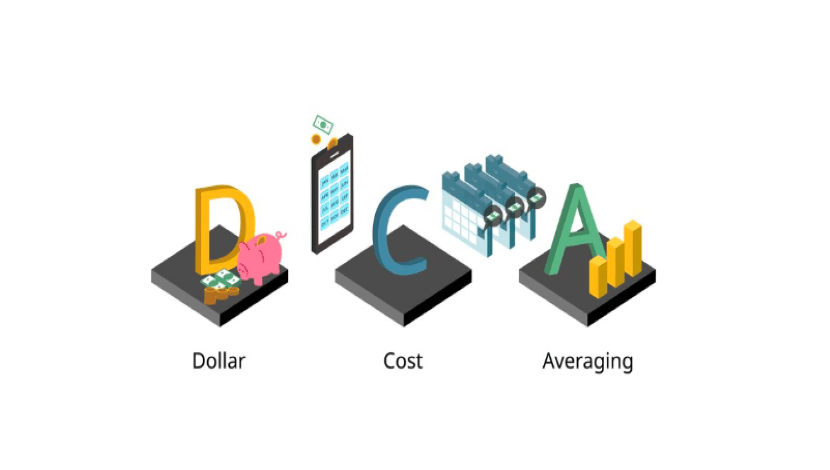
Avec le Dollar Cost Averaging, on renonce à battre le marché et on s’en tient à des règles simples pour accumuler un actif
Automatiser son DCA en cryptomonnaies
Automatiser évite de devoir penser à acheter chaque semaine ou chaque mois, et c’est précisément là que la plupart des stratégies manuelles s’essoufflent. Le service d’épargne de Bitsa permet de programmer des versements automatiques dans 13 cryptomonnaies, à fréquence quotidienne, hebdomadaire, mensuelle ou annuelle, dès 6 € : la logique du DCA, sans passer chaque ordre à la main.
L’automatisation ne change rien au risque de l’actif : si la cryptomonnaie choisie perd durablement de la valeur, la stratégie continue d’accumuler des unités d’un actif qui vaut moins. Ce qu’elle garantit, c’est la discipline, c’est-à-dire la partie qui flanche le plus souvent quand tout repose sur la volonté de chaque mois.
Les limites du DCA face à un investissement en une fois
Sur un marché en hausse durable, investir tout son capital d’un coup tend à battre le DCA en rendement moyen, pour une raison simple : l’argent est investi plus tôt et profite de toute la hausse. Le DCA ne maximise pas le rendement dans tous les cas ; il réduit le risque de mauvais timing et le stress de choisir le moment, au prix d’un rendement potentiellement moindre sur les marchés qui ne font que monter.
Il ne transforme pas non plus un actif à haut risque en placement sûr. L’Autorité des marchés financiers (AMF) rappelle régulièrement que les crypto-actifs sont très volatils et qu’on peut perdre tout son capital. Le DCA en crypto a du sens avec de l’argent dont on n’aura pas besoin à court terme, jamais avec son épargne de précaution.
La fiscalité du DCA en France
En France, acheter des cryptomonnaies contre des euros n’est pas imposable, et les échanges entre cryptomonnaies non plus : seule la cession contre des euros (ou contre un bien ou un service) déclenche l’imposition. Depuis le 1er janvier 2026, la plus-value est soumise au PFU de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), avec une exonération si le total des cessions de l’année ne dépasse pas 305 €.
Le calcul passe par le formulaire 2086, qui ne raisonne pas achat par achat mais à l’échelle du portefeuille : chaque achat de DCA vient augmenter le « prix total d’acquisition » utilisé dans la formule. D’où l’intérêt de tout consigner dès le premier achat. Les comptes ouverts sur des plateformes étrangères se déclarent en plus via le formulaire 3916-bis. Les guides officiels sont disponibles sur impots.gouv.fr. Ceci ne constitue pas un conseil fiscal personnalisé.
Questions fréquentes sur le DCA
Le DCA garantit-il de gagner de l’argent ?
Non. Il réduit le risque de tout acheter au pire moment, mais ne supprime pas le risque de marché : si l’actif perd durablement de la valeur, la stratégie perd aussi.
Le DCA est-il meilleur qu’un investissement en une fois ?
Cela dépend du scénario. Sur un marché en hausse continue, investir d’un coup rapporte généralement plus en moyenne ; le DCA réduit le risque de mauvais timing et le stress du choix, au prix d’un rendement potentiellement moindre.
Comment faire du DCA avec des revenus irréguliers ?
En fixant un montant que l’on peut couvrir même les mois les plus faibles, avec une fréquence mensuelle plutôt qu’hebdomadaire. Mieux vaut un petit montant tenu dans la durée qu’un gros montant interrompu.
Chaque achat en DCA compte-t-il pour le calcul de l’impôt ?
Oui. Chaque achat augmente le prix total d’acquisition du portefeuille pris en compte dans le formulaire 2086 lors d’une cession, d’où l’intérêt de conserver une trace de chaque opération.
Peut-on automatiser un DCA en cryptomonnaies ?
Oui, grâce à des versements programmés à montant et fréquence fixes. Le service d’épargne de Bitsa le permet dans 13 cryptomonnaies dès 6 €, à fréquence quotidienne, hebdomadaire, mensuelle ou annuelle.