

DCA (Dollar Cost Averaging): investire in cripto a rate fisse
Investire tutto in una volta, nel giorno peggiore possibile, succede più spesso di quanto si pensi: nessuno sa in anticipo se domani il prezzo salirà o scenderà. Il DCA (Dollar Cost Averaging), che in Italia molti conoscono come piano di accumulo, non promette di cogliere il momento migliore. Promette qualcosa di più modesto e più realistico: limitare i danni di un errore di tempismo, distribuendo gli acquisti nel tempo invece di concentrarli in un solo giorno.
Questa guida spiega cos’è il DCA, perché funziona come meccanismo (non come garanzia), un esempio numerico, come applicarlo passo dopo passo, come automatizzarlo, i suoi limiti rispetto a un investimento unico e la fiscalità in Italia. Nulla di quanto segue costituisce consulenza finanziaria personalizzata.
Cos’è il Dollar Cost Averaging
Il DCA consiste nell’acquistare un importo fisso di un’attività, a intervalli regolari, per un periodo definito, invece di investire tutto il capitale disponibile in un’unica soluzione. Se decidi di destinare 100 € al mese al bitcoin, compri 100 € di bitcoin lo stesso giorno di ogni mese, al prezzo di quel giorno, che sia salito o sceso la settimana prima.
Il metodo si applica a qualsiasi attività quotata in modo continuo, ma è nelle criptovalute che si usa di più, proprio per la volatilità del mercato: più il prezzo si muove, più pesa la scelta del momento, e più ha senso eliminarla. Per chi vuole poi usare le criptovalute accumulate, la guida su come ricaricare la carta con le criptovalute spiega come convertirle in euro spendibili.
Perché funziona come meccanismo, non come garanzia
Il DCA non elimina il rischio di mercato e non garantisce guadagni. Quello che fa è mediare il prezzo di acquisto nel tempo: se il prezzo scende dopo un acquisto, l’acquisto programmato successivo compra più unità con lo stesso importo; se sale, ne compra meno. Col tempo il prezzo medio tende a livellarsi rispetto a quello di chi ha investito tutto in un momento sfortunato.
Il secondo effetto, meno visibile ma altrettanto importante, è psicologico. Fissare le regole in anticipo elimina la tentazione di comprare per euforia quando tutto sale o di vendere per panico quando tutto scende, due degli errori più costosi per chi investe senza esperienza.
Un esempio numerico di DCA
Supponiamo, a puro titolo illustrativo, che una persona investa 100 € al mese in un’attività per sei mesi, con questi prezzi ipotetici: 50 €, 40 €, 30 €, 35 €, 45 € e 55 € per unità. Ogni mese acquista 2; 2,5; 3,33; 2,86; 2,22 e 1,82 unità: in totale 14,73 unità per 600 € investiti, con un prezzo medio di acquisto di 40,73 € per unità.
Chi avesse investito i 600 € tutti insieme il primo mese, a 50 €, avrebbe comprato 12 unità. In questo esempio il DCA dà più unità a parità di denaro perché il prezzo è sceso prima di risalire; in uno scenario in cui il prezzo fosse solo salito dal primo mese, il risultato sarebbe stato opposto. È questo il punto: il DCA non vince in tutti gli scenari, ma è più prevedibile e meno stressante in tutti.
Il Dollar Cost Averaging può rivelarsi particolarmente redditizio in un mercato ribassista
Come fare DCA, passo dopo passo
Applicare il DCA significa prendere quattro decisioni una volta sola e poi rispettarle. Per tenere questo budget separato dal resto delle spese, una carta prepagata dedicata permette di caricare solo l’importo previsto ogni mese, senza toccare il conto corrente.
- Importo fisso: quanto investire a ogni acquisto, una cifra sostenibile anche se il mercato va male per mesi.
- Attività: cosa comprare in modo ricorrente, idealmente qualcosa che si capisce e che si pensa di tenere a lungo.
- Frequenza: ogni quanto si esegue l’acquisto, settimanale o mensile, idealmente allineata alla data dello stipendio.
- Durata: per quanto tempo si mantiene la strategia prima di rivederla, di solito un orizzonte di diversi anni.
La parte difficile non è capire le regole, è rispettarle. Quando il prezzo crolla viene voglia di fermarsi; quando vola, viene voglia di investire tutto in una volta. Il valore del DCA sta proprio nel togliere di mezzo questa decisione emotiva.
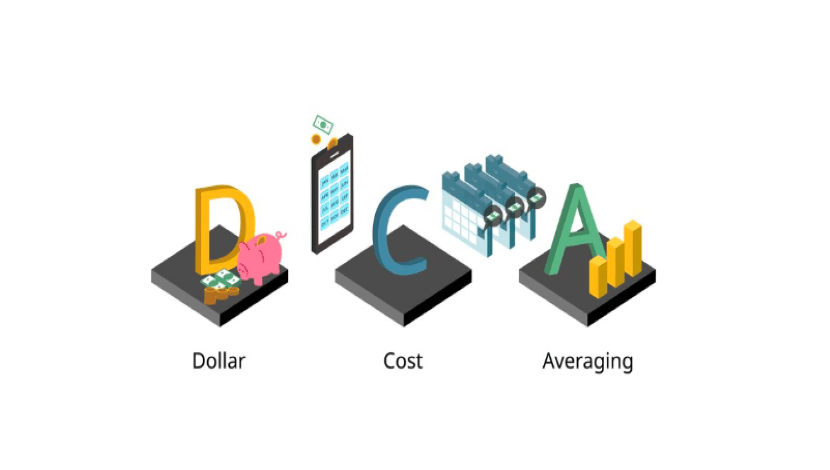
Con il Dollar Cost Averaging smettiamo di cercare di battere il mercato e ci atteniamo a regole semplici per accumulare un’attività
Come automatizzare il DCA in criptovalute
Automatizzare evita di doversi ricordare di comprare ogni settimana o ogni mese, che è proprio il punto in cui la maggior parte delle strategie manuali si inceppa. Il servizio di risparmio di Bitsa permette di programmare versamenti automatici in 13 criptovalute, con frequenza giornaliera, settimanale, mensile o annuale, a partire da 6 €: la logica del DCA senza dover eseguire ogni acquisto a mano.
L’automazione non cambia il rischio dell’attività: se la criptovaluta scelta perde valore in modo prolungato, la strategia continua ad accumulare unità di qualcosa che vale meno. Quello che garantisce è la disciplina, cioè la parte che cede più spesso quando tutto dipende dalla forza di volontà di ogni mese.
I limiti del DCA rispetto a un investimento unico
Nei mercati con un trend rialzista prolungato, investire tutto il capitale in una volta tende a battere il DCA in rendimento medio, per un motivo semplice: il denaro è investito prima e cattura tutto il rialzo. Il DCA non massimizza il rendimento in ogni scenario; riduce il rischio di tempismo sbagliato e lo stress di scegliere quando comprare, rinunciando potenzialmente a parte del rendimento nei mercati che salgono soltanto.
Né trasforma un’attività ad alto rischio in un investimento sicuro. La Consob avverte regolarmente che le cripto-attività sono estremamente volatili e che si può perdere l’intero capitale investito. Il DCA in cripto ha senso con denaro di cui non si avrà bisogno a breve, mai con il fondo di emergenza.
La fiscalità del DCA in Italia
Acquistare criptovalute con euro non genera imposte; le genera la cessione contro euro o altra valuta. Dal 1° gennaio 2026 le plusvalenze sulle cripto-attività sono soggette a imposta sostitutiva del 33% (resta il 26% solo per i token di moneta elettronica in euro conformi a MiCA), e la franchigia di 2.000 euro è stata abolita già dal 2025: ogni plusvalenza è imponibile, anche di pochi euro.
Ogni acquisto di un piano DCA ha una propria data e un proprio costo, quindi tenere traccia di tutte le operazioni fin dal primo acquisto semplifica molto il calcolo al momento della vendita. Chi detiene criptovalute su piattaforme estere deve inoltre compilare il quadro RW. Le indicazioni ufficiali sono pubblicate dall’Agenzia delle Entrate. Questo non costituisce consulenza fiscale personalizzata.
Domande frequenti sul DCA
Il DCA garantisce di guadagnare?
No. Riduce il rischio di comprare tutto nel momento peggiore, ma non elimina il rischio di mercato: se l’attività perde valore in modo prolungato, perde anche la strategia.
Il DCA è meglio di un investimento in un’unica soluzione?
Dipende dallo scenario. Nei mercati in rialzo costante, investire tutto subito rende di solito di più in media; il DCA riduce il rischio di tempismo e lo stress della scelta, con un rendimento potenzialmente inferiore.
Come fare DCA con entrate irregolari?
Fissando un importo che si riesce a coprire anche nei mesi con meno entrate, con frequenza mensile invece che settimanale. Meglio un importo piccolo mantenuto nel tempo che uno grande interrotto.
Ogni acquisto in DCA conta ai fini fiscali?
Sì. Ogni acquisto ha data e costo propri, che contano nel calcolo della plusvalenza quando si vende, tassata al 33% dal 2026; per questo conviene registrare ogni operazione fin dal primo acquisto.
Si può automatizzare il DCA in criptovalute?
Sì, con versamenti programmati a importo e frequenza fissi. Il servizio di risparmio di Bitsa lo consente in 13 criptovalute a partire da 6 €, con frequenza giornaliera, settimanale, mensile o annuale.