

Inflation en Europe en 2026 : chiffres par pays et facteurs explicatifs
L’inflation dans la zone euro a atteint 3,8 % sur un an en septembre 2026, soit six dixièmes de point de plus qu’en août et son niveau le plus élevé depuis septembre 2023, selon l’estimation rapide publiée par Eurostat le 2 octobre 2026. Ce chiffre est nettement supérieur à l’objectif de 2 % que la Banque centrale européenne (BCE) poursuit à moyen terme.
Pourquoi cela vous concerne-t-il ? Parce que l’inflation n’est pas seulement un chiffre dans les actualités. C’est ce que vous constatez chaque fois que vous faites vos courses, payez l’électricité ou renouvelez votre bail. Voyons où en est l’inflation dans chaque pays de la zone euro, ce qui la fait augmenter et comment elle se répercute sur vos dépenses mensuelles.
Comment mesure-t-on l’inflation dans la zone euro ?
Pour pouvoir comparer l’inflation entre les pays sans complication, Eurostat utilise l’IPCH (indice des prix à la consommation harmonisé).
En pratique, l’IPCH mesure l’évolution des prix d’un panier de biens et de services consommés par les ménages, selon les mêmes règles pour tous. Ainsi, que vous regardiez l’Espagne, l’Allemagne ou la France, le chiffre est calculé de la même manière. Vous pouvez donc comparer les pays sans que chacun utilise sa propre formule.
Chaque pays publie également son IPC national, qui peut légèrement varier selon le panier de biens, la pondération de chaque catégorie ou la manière dont les prix sont relevés. En Espagne, l’INE publie les deux : l’IPC national et l’IPCH, qui correspond à la version espagnole de l’indice harmonisé européen.
L’inflation dans la zone euro en 2026, mois par mois
Tout au long de 2026, l’inflation a progressivement augmenté peu à peu, notamment depuis le début du conflit au Moyen-Orient en février, qui a entraîné une flambée des prix de l’énergie.
| Mois | Inflation dans la zone euro |
|---|---|
| Janvier | 1,7 % |
| Février | 1,9 % |
| Mars | 2,6 % |
| Avril | 3,0 % |
| Mai | 3,2 % |
| Juin | 2,8 % |
| Juillet | 2,9 % |
| Août | 3,2 % |
| Septembre | 3,8 % (estimation rapide) |
Le changement le plus marqué s’est produit en mars, lorsque l’inflation est passée de 1,9 % à 2,6 %. Au cours des mois suivants, elle est restée supérieure à l’objectif de la BCE. Même si elle a légèrement ralenti en juin, elle est ensuite repartie à la hausse pour atteindre 3,8 % en septembre.
Cette hausse ne signifie pas que tous les prix ont augmenté dans les mêmes proportions. L’énergie a joué un rôle important dans la dernière donnée publiée et a tiré l’indice général vers le haut.
Quels pays affichent l’inflation la plus élevée et la plus faible ?
En septembre 2026, les différences entre les pays de la zone euro sont importantes. Même s’ils partagent la même monnaie, l’évolution de l’inflation varie considérablement d’un pays à l’autre. Voici les pays classés selon leur taux d’inflation annuel, d’après les données préliminaires d’Eurostat publiées le 2 octobre :
| Pays | Inflation (% sur un an, septembre 2026) |
|---|---|
| Lituanie | 6,1 % |
| Bulgarie | 5,6 % |
| Chypre | 5,2 % |
| Luxembourg | 5,2 % |
| Grèce | 5,1 % |
| Espagne | 5,0 % |
| Belgique | 4,6 % |
| Croatie | 4,3 % |
| Italie | 4,1 % |
| France | 3,4 % |
| Allemagne | 3,3 % |
| Slovaquie | 3,1 % |
| Estonie | 3,0 % |
| Pays-Bas | 3,0 % |
| Lettonie | 2,9 % |
| Finlande | 2,6 % |
| Malte | 2,4 % |
Comme vous pouvez le voir, la Lituanie enregistre le taux d’inflation le plus élevé, à 6,1 %, suivie de la Bulgarie, avec 5,6 %, qui a rejoint la zone euro le 1er janvier 2026. À l’autre extrémité du classement, Malte affiche l’inflation la plus faible (2,4 %), suivie de la Finlande (2,6 %) et de la Lettonie (2,9 %).
Les différences entre les pays s’expliquent par plusieurs facteurs :
- Dépendance énergétique : les pays qui dépendent davantage des importations d’énergie, comme la Lituanie, la Bulgarie ou la Grèce, ont davantage subi la hausse des prix du pétrole et du gaz.
- Prix du logement : les loyers et les coûts du logement ont davantage augmenté dans certains pays que dans d’autres.
- Politiques budgétaires : les aides aux carburants et à l’énergie ont contribué à contenir les prix dans des pays comme l’Allemagne ou la France, tandis qu’elles ont été plus limitées ailleurs.
- Composition du panier de consommation : les produits qui pèsent le plus dans les dépenses varient d’un pays à l’autre. L’inflation peut donc différer même lorsque les prix augmentent dans toute la zone euro.
L’Espagne face à la moyenne européenne
L’Espagne se situe au-dessus de la moyenne de la zone euro dans les dernières données disponibles. En août 2026, l’IPC espagnol a augmenté de 4,3 % sur un an et l’IPCH de 4,6 %, selon l’INE. Au cours du même mois, l’inflation dans la zone euro s’élevait à 3,2 %, d’après Eurostat.
La différence entre ces deux indicateurs explique pourquoi les chiffres nationaux et européens ne coïncident pas toujours. Pour comparer l’Espagne aux autres pays de la zone euro, vous devez utiliser l’IPCH. L’IPC permet, quant à lui, de suivre l’évolution des prix à partir du panier de consommation national espagnol.
En septembre, les estimations préliminaires indiquaient que l’inflation espagnole aurait continué à augmenter, avec un taux harmonisé proche de 5 %, mais le chiffre définitif de l’INE n’est pas encore disponible.
La question est donc la suivante : pourquoi l’inflation est-elle aussi élevée en Espagne ? Principalement à cause de deux facteurs :
- Essence et carburants : les produits énergétiques ont augmenté de 21,6 % sur un an en septembre, soit 4,7 points de plus qu’en août, sous l’effet du conflit au Moyen-Orient sur les prix du pétrole.
- Voyages à forfait : les voyages organisés et les vacances ont également contribué à faire monter l’indice.
Comment l’inflation se répercute sur votre portefeuille
L’inflation réduit votre pouvoir d’achat, c’est évident. Cela signifie qu’avec les mêmes revenus, vous pouvez acheter de moins en moins de choses. Prenons un exemple rapide :
- Si vous aviez besoin de 100 euros il y a un an pour remplir votre panier de courses, vous avez aujourd’hui besoin d’environ 103,80 euros pour acheter les mêmes produits dans la zone euro (avec une inflation de 3,8 %).
- En Espagne, avec une inflation de 5,0 %, ces mêmes 100 euros d’il y a un an correspondent désormais à 105 euros pour maintenir le même niveau de consommation.
Il faut également tenir compte des petites dépenses récurrentes, qui pèsent plus lourd qu’on ne le pense lorsque les prix augmentent. Un café, un abonnement que vous n’utilisez pas ou les frais de votre carte peuvent sembler insignifiants, mais ils finissent par représenter une fuite d’argent importante au fil des mois. Si vous souhaitez apprendre à repérer et à maîtriser ces dépenses, vous pouvez consulter cet article.
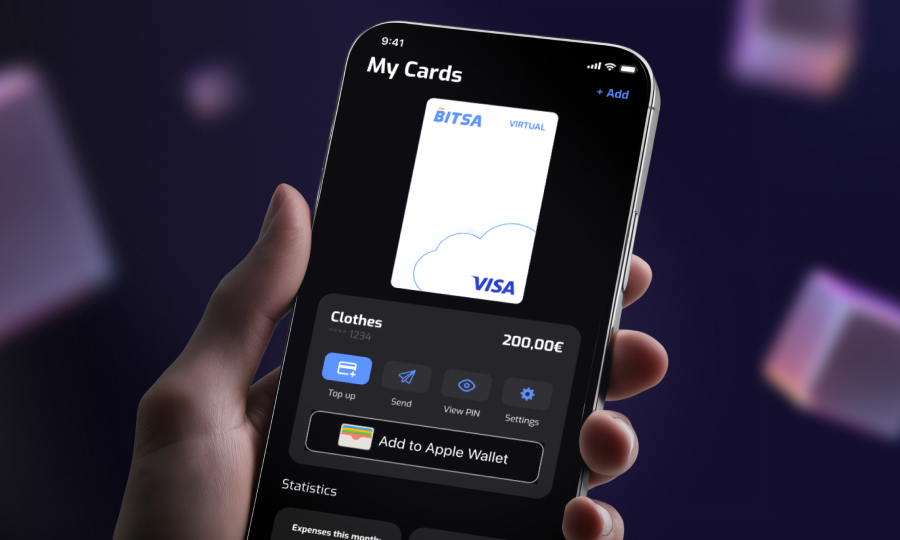
Pour mieux contrôler vos dépenses, une solution pratique consiste à utiliser plusieurs cartes pour répartir vos dépenses par catégorie (alimentation, transport, loisirs, abonnements) et recevoir une notification à chaque opération. Vous pouvez ainsi voir en temps réel où va votre argent et ajuster vos dépenses au fur et à mesure.
Que fait la BCE lorsque l’inflation s’éloigne de 2 % ?
Lorsque l’inflation reste durablement supérieure à 2 %, la Banque centrale européenne doit agir. Son principal outil pour y parvenir est celui des taux d’intérêt.
Le 10 septembre 2026, le Conseil des gouverneurs de la BCE a décidé de relever les taux de 25 points de base. Le taux de la facilité de dépôt s’établit ainsi à 2,50 %, celui des opérations principales de refinancement à 2,65 % et celui de la facilité de prêt marginal à 2,90 %.
Cela entraîne deux effets directs :
- Le crédit devient plus cher : les prêts immobiliers à taux variable et les prêts personnels coûtent davantage, ce qui freine la consommation et l’investissement.
- L’épargne rapporte davantage : les dépôts et les produits d’épargne rémunérés proposent de meilleurs taux, ce qui peut inciter à mettre de l’argent de côté plutôt qu’à le dépenser.
Selon les projections de la BCE, l’inflation globale devrait s’établir en moyenne à 3,0 % en 2026, 2,5 % en 2027 et 2,1 % en 2028. Autrement dit, un retour durable à 2 % n’est pas attendu avant la fin de 2027.
Si vous avez du mal à comprendre le fonctionnement de l’inflation dans le système monétaire fiduciaire et à le comparer au modèle de certaines cryptomonnaies, ce guide peut vous aider. Vous comprendrez le sujet en quelques minutes.
Ce qu’il faut retenir, lorsque vous examinerez vos dépenses au cours des prochains mois, c’est que vous devez regarder non seulement dans quelle mesure les prix ont augmenté, mais aussi comment évolue votre propre budget.
Avertissement : cet article est fourni à titre informatif et ne constitue pas un conseil financier.
FAQ
- Quel est le taux d’inflation actuel dans la zone euro ?
Au 2 octobre 2026, la dernière donnée disponible est l’estimation préliminaire d’Eurostat pour septembre : 3,8 % sur un an, contre 3,2 % en août. Le chiffre définitif de septembre n’a pas encore été publié.
- Quelle est la différence entre l’IPC et l’IPCH ?
L’IPC mesure l’évolution des prix à partir du panier de consommation national de chaque pays. L’IPCH repose sur une méthodologie harmonisée qui permet de comparer l’inflation entre les pays de l’Union européenne. C’est pourquoi l’IPCH sert de référence pour comparer l’Espagne à la zone euro.
- Quel pays européen connaît l’inflation la plus élevée ?
En septembre 2026, la Lituanie affiche le taux d’inflation le plus élevé de la zone euro, avec 6,1 % sur un an, suivie de la Bulgarie (5,6 %), puis de Chypre et du Luxembourg (5,2 % chacun).
- Pourquoi la BCE fixe-t-elle son objectif d’inflation à 2 % ?
La BCE considère qu’une inflation de 2 % à moyen terme permet de maintenir la stabilité des prix. Cet objectif vise à éviter aussi bien les hausses persistantes et importantes des prix qu’une inflation trop faible, qui peut également entraîner des problèmes économiques.
- Comment l’inflation affecte-t-elle mon épargne ?
Si les prix augmentent plus rapidement que les intérêts que vous percevez sur votre épargne, vous perdez du pouvoir d’achat. Cela signifie que, même si vous conservez la même somme d’argent, vous pourrez acheter moins de biens et de services avec celle-ci. Pour préserver votre pouvoir d’achat, il importe donc de tenir compte non seulement de la somme dont vous disposez, mais aussi de la hausse des prix et du rendement que vous obtenez sur votre argent.