
Spese di gennaio: come prepararle già a dicembre
Gennaio arriva dopo il mese in cui si spende di più: regali, cene, viaggi e uscite delle feste. Il punto non è solo quanto hai speso a dicembre, ma anche quando quegli acquisti vengono addebitati. Spesso una parte delle spese arriva a gennaio, insieme alle bollette e ai pagamenti fissi che non si fermano.
Per questo, preparare le spese di gennaio già a dicembre è il modo migliore per evitare di iniziare l’anno con il budget già impegnato.
Dicembre, infatti, è uno dei mesi con più occasioni di spesa. Tra regali, pranzi in famiglia e programmi per le feste, potresti ritrovarti a gennaio con meno soldi del previsto e diverse scadenze da affrontare. La soluzione non è aspettare il nuovo anno per iniziare a risparmiare: conviene organizzarsi prima.
Cosa significa affrontare le spese di gennaio?
Se non hai mai sentito parlare delle difficoltà economiche di gennaio, si tratta del periodo in cui arrivare a fine mese può diventare più complicato dopo le spese natalizie. Non significa necessariamente guadagnare meno, ma avere una parte delle entrate già destinata a pagamenti e acquisti fatti prima dell’inizio dell’anno.
Il sito Finanzas para Todos lo spiega chiaramente: le spese di Natale andrebbero pianificate in anticipo per evitare che gli impegni finanziari pesino troppo sul budget di gennaio.
Il problema nasce quando gli acquisti di dicembre si sommano all’affitto o alla rata del mutuo, alle bollette, ai trasporti, alla spesa alimentare e alle altre uscite mensili. Se hai anche acquisti ancora da addebitare o pagamenti annuali in scadenza, il margine a disposizione si riduce ulteriormente.
Dopo le feste, anche il ritorno alla routine può farsi sentire. I festeggiamenti sono finiti, ma le bollette continuano ad arrivare. Organizzare le proprie finanze a dicembre è molto più semplice che aspettare gennaio per capire dove sono finiti i soldi.
Un gennaio senza spese superflue può aiutarti a rivedere le tue abitudini di consumo, ma non significa rinunciare a tutto. L’obiettivo è continuare a pagare le spese necessarie, evitare gli acquisti non indispensabili e iniziare l’anno senza accumulare nuovi debiti.
Le spese che si accumulano a gennaio
È chiaro che non tutti abbiamo le stesse spese, ma ci sono alcuni pagamenti che si ripetono nella maggior parte delle famiglie. Vediamo quali sono quelli più comuni da tenere d’occhio prima che arrivi gennaio:
- Acquisti di Natale. Regali, decorazioni, vestiti, pranzi e ordini che non sono ancora stati addebitati sul tuo conto.
- Bollette e spese abituali. Affitto, mutuo, elettricità, acqua, telefono, Internet e trasporti. Non spariscono solo perché a dicembre hai speso di più.
- Pagamenti annuali o periodici. Assicurazioni, quote, rinnovi e controlli in scadenza a gennaio. E spesso non sono pochi.
- Spese per il ritorno alla routine. Le classiche uscite quotidiane: spesa settimanale, spostamenti per andare al lavoro e impegni che riprendono dopo le feste.
- Saldi di gennaio. Se aspettavi da tempo un’occasione per comprare qualcosa, questo potrebbe essere il momento giusto. Ma attenzione: i saldi possono anche spingerti a spendere denaro che avevi già destinato ad altre necessità.
Non dare per scontato che tutti i prezzi aumentino a gennaio o che tutte le bollette arrivino in quel mese. Controlla le fatture, le date di rinnovo e gli addebiti previsti per capire quali spese ti riguardano davvero e quanto puoi permetterti di spendere a dicembre.
Quanto possono pesare sul tuo portafoglio?
Per capirlo meglio, immagina di guadagnare 1.500 € netti al mese e di avere spese abituali per circa 1.100 €. In condizioni normali, ti resterebbero 400 € da risparmiare, utilizzare per qualche acquisto extra o destinare agli imprevisti.
Ora aggiungiamo 250 € di acquisti natalizi che verranno addebitati a gennaio e altri 100 € per un’assicurazione annuale in scadenza nello stesso mese. Il tuo budget diventerebbe questo:
| Voce | Importo |
|---|---|
| Entrate mensili | 1.500 € |
| Spese abituali | −1.100 € |
| Acquisti di dicembre addebitati a gennaio | −250 € |
| Assicurazione annuale | −100 € |
| Denaro rimanente | 50 € |
In questo esempio, due spese extra riducono il denaro disponibile da 400 € a soli 50 €. Non è una previsione valida per tutte le famiglie, ma mostra come diversi pagamenti apparentemente piccoli possano lasciarti con pochissimo margine.
Conta anche la tua situazione personale. Se anticipi e controlli le spese, riuscirai ad affrontare meglio questo periodo. La cosa importante è calcolare quanto denaro hai davvero a disposizione prima di impegnarlo, senza dare per scontato che il mese andrà bene da solo.
Come prepararsi a gennaio già da dicembre
Puoi iniziare in pochi minuti. Non ti serve un foglio di calcolo complicato: basta una lista delle spese e qualche limite chiaro per organizzare meglio il tuo denaro prima delle feste.
-
Prepara una lista dei pagamenti fissi e annuali
Per prima cosa, controlla le fatture, gli addebiti automatici e i rinnovi in scadenza a gennaio. Annota quanto devi pagare e quando. Se una spesa annuale si ripete ogni anno, inseriscila anche nel tuo budget annuale, così potrai organizzarti per tempo la prossima volta.
-
Stabilisci un limite per le spese di Natale
Decidi quanto puoi spendere per regali, pranzi e festeggiamenti senza toccare il denaro destinato alle spese abituali. Prepara una lista prima di fare acquisti e utilizza il budget che hai davvero a disposizione, non quello che speri di avere in seguito.
Se il tuo limite è di 200 €, per esempio, distribuisci questa somma tra regali e altri programmi. Quando hai esaurito il budget, cerca alternative gratuite o più economiche invece di utilizzare i soldi che avevi riservato a gennaio.
-
Metti da parte i soldi per gennaio prima di comprare i regali
Calcola quanto ti serve per affitto, utenze, alimentazione, trasporti ed eventuali pagamenti straordinari. Separa questa somma dal budget natalizio prima di iniziare gli acquisti.
Se ricevi lo stipendio a fine mese, controlla quanti soldi avrai a disposizione quando arriveranno le prime bollette di gennaio. Attenzione a non contare due volte lo stesso importo e a non considerare disponibile un’entrata che non hai ancora ricevuto.
-
Controlla gli abbonamenti e separa i tuoi budget
Verifica quali servizi utilizzi davvero e cancella quelli di cui non hai più bisogno. Un piccolo abbonamento può sembrare una spesa insignificante, ma diversi abbonamenti insieme possono rappresentare una somma da destinare a spese più importanti.
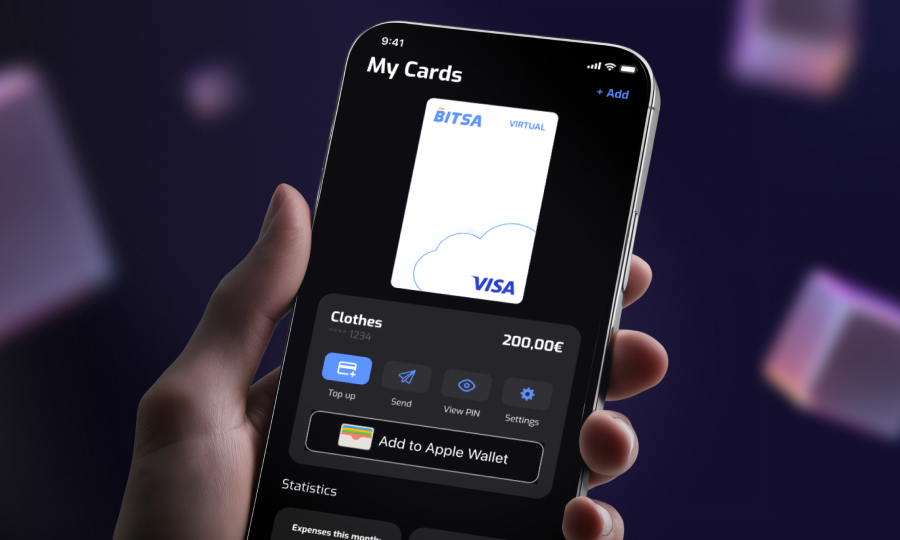
Puoi anche separare il denaro destinato al Natale da quello che ti serve per iniziare l’anno. Con Bitsa puoi utilizzare carte diverse per organizzare questi budget: una per gli acquisti natalizi e un’altra per le spese di gennaio. In questo modo sarà più facile capire quale somma stai utilizzando.
Bitsa offre tre piani con un numero diverso di carte:
-
Free include una carta fisica e una virtuale.
-
Move include due carte fisiche e tre virtuali.
-
Pro include quattro carte fisiche e quattro virtuali.
Puoi anche applicare il metodo Kakebo per tenere sotto controllo tutte le categorie di spesa. Il principio è semplice: registrare quanto guadagni, quanto spendi e quanto riesci a risparmiare, così da prendere decisioni basate su cifre reali.
-
Cosa fare se gennaio è già diventato complicato
Se stai leggendo questo articolo quando gennaio è già iniziato e i soldi non bastano per tutto, la prima cosa da fare è capire quanto hai a disposizione e quali pagamenti non puoi rimandare. Dai la priorità alla casa, alle utenze, all’alimentazione, ai trasporti necessari e agli altri impegni essenziali. Controlla le scadenze e contatta il fornitore interessato se sai che non riuscirai a pagare in tempo.
Ci sono alcune spese che puoi rimandare, come gli acquisti non indispensabili. Cerca inoltre di evitare di finanziare le spese quotidiane con nuovi debiti. Se oggi paghi un acquisto con denaro preso in prestito, la spesa non scompare: la sposti semplicemente a un altro mese, in cui avrai comunque altri pagamenti da affrontare.
Quando il tuo budget te lo permette, inizia a costruire un fondo di emergenza. Non devi mettere da parte una cifra enorme tutta in una volta. Puoi iniziare accantonando una piccola somma ogni mese e aumentarla quando le tue finanze lo consentono.
Dovresti anche chiederti se tendi a spendere tutto quello che guadagni solo perché hai denaro disponibile. Se vuoi capire meglio questa abitudine e imparare a stabilire dei limiti prima di pagare, leggi la legge di Parkinson applicata al denaro.
Gennaio non deve necessariamente trasformarsi in un problema che ti porti dietro per tutto l’anno. Il primo passo è decidere quali spese puoi evitare oggi senza compromettere le tue necessità di domani. Le difficoltà economiche di gennaio non si risolvono il primo giorno dell’anno: si affrontano con le decisioni che prendi a dicembre.
FAQ
-
Che cos’è un gennaio senza spese superflue?
È una sfida di un mese che consiste nell’evitare gli acquisti non indispensabili, continuando comunque a pagare le necessità e le spese abituali. L’obiettivo è ridurre le uscite facoltative e riprendere il controllo del proprio budget dopo Natale.
-
Perché gennaio è uno dei mesi più difficili per il portafoglio?
Perché molte famiglie arrivano a gennaio con meno denaro disponibile dopo le feste, ma devono comunque pagare l’affitto o il mutuo, le utenze, l’alimentazione e tutte le altre spese abituali.
-
Come prepararsi alle spese di gennaio?
Prepara una lista dei pagamenti previsti, stabilisci un budget per Natale, metti da parte il denaro necessario per le spese essenziali di gennaio e controlla gli abbonamenti che non utilizzi più.
-
Quanto denaro conviene mettere da parte per gennaio?
Dipende dalle tue entrate e dalle tue spese. Somma i pagamenti abituali e quelli straordinari previsti per gennaio, sottrai le entrate che riceverai e accantona la cifra necessaria per coprire i tuoi impegni. Se puoi, aggiungi anche un piccolo margine per gli imprevisti.
-
Quali spese si possono ridurre a gennaio?
Puoi iniziare dagli acquisti impulsivi e dalle spese non indispensabili. Evita però di tagliare per prime le spese necessarie per l’alimentazione, la casa, la salute o i trasporti indispensabili.